ソラナ・エコシステム分析:2026年第4四半期の勢いを維持できるか?
Solanaの2026年エコシステムは、DeFi、ステーブルコイン、リスク加重資産(RWA)、決済など、幅広い分野に拡大しています。ここでは、第4四半期の勢いを維持、あるいは弱める可能性のある要因について見ていきましょう。
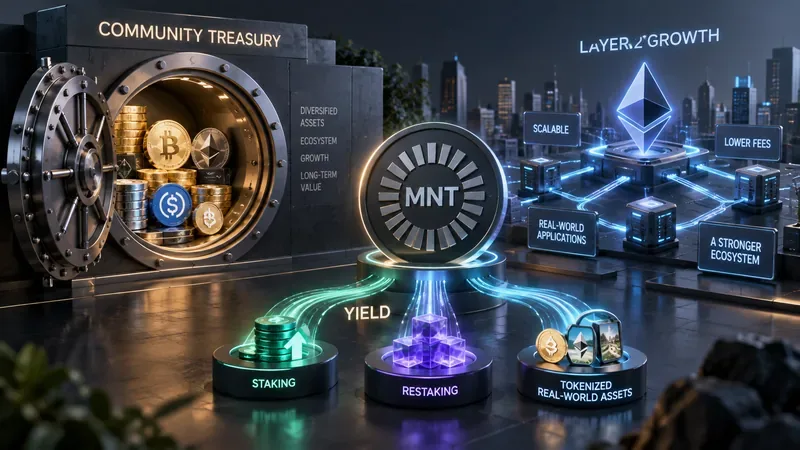
Mantleを理解するには、コミュニティが管理する資金管理システム、利回りを生み出す資産と金融商品、そしてガス代とガバナンスにMNTが使用されるイーサリアムのレイヤー2ネットワークという、相互に関連する3つのシステムに分けて考えると分かりやすいでしょう。これらのシステムは互いに補強し合いますが、互換性はありません。資金管理規模が大きいからといって必ずしもネットワーク需要が高いとは限らず、利回りが高いからといって必ずしもプロトコルの収益が持続するとは限らないのです。
このガイドは、Mantle社が公開している情報源に基づいており、2026年9月16日時点の情報で更新されています。国債残高および市場連動型価格は継続的に変動するため、以下の日付付きの数値は恒久的な数値ではなく、あくまでもその時点のスナップショットとして扱うべきです。
| 成分 | その機能 | 監視すべき事項 |
|---|---|---|
| MNT | マントルネットワーク上の天然ガス資産と、エコシステムに関する意思決定のためのガバナンストークン。 | ネットワーク活動、ガバナンスに関する提案、財務省が保有するMNT、および流通供給量の変化。 |
| マントル財務省 | 戦略的投資、流動性確保、エコシステムプログラム、製品開発などに活用される、コミュニティが管理する資金プール。 | 資産構成、MNT(資金管理)の集中度、資金配分決定、および資金フローの透明性。 |
| マントルネットワーク | OPスタックを中心に構築されたイーサリアムレイヤー2インフラストラクチャ。モジュール式のデータ可用性設計と、継続的なZK耐性統合を備えています。 | 利用状況、料金、アプリケーション活動、アップグレード、ブリッジング、およびデータ可用性に関する前提条件。 |
| メタンフェタミン / cmETH | 利回りをもたらすETHをDeFi全体でより利用しやすくするために設計されたETHステーキングおよびリステーキング商品。 | 利回り源、流動性、統合性、スマートコントラクトのリスク、再ステーキングのエクスポージャー、および引き出し条件。 |
| RWAとステーブルコインスタック | オンチェーンの流動性と金融アプリケーションを深化させるために使用される、トークン化された実物資産および安定価値商品。 | 発行体の質、準備金、規制構造、流動性、取引相手、および構成可能性。 |
Mantleの現在の公式財団サイトでは、この資金はデジタル金融におけるコミュニティ所有の資金としては最大規模の一つであると説明されている。公開されたスナップショットによると、2026年9月14日18時35分(UTC)時点での総額は24億1300万ドルだった。同じページでは、以下の構成が報告されている。
| 資産カテゴリー | 公式スナップショットの値 | 共有 |
|---|---|---|
| MNT | 17億5500万ドル | 72.74% |
| BTC | 2億3220万ドル | 9.63% |
| イーサリアム | 2億2670万ドル | 9.40% |
| ステーブルコイン | 1億950万ドル | 4.54% |
| メタンフェタミンとcmETH | 6,840万ドル | 2.83% |
| bbSOL | 1510万ドル | 0.62% |
| 料理する | 320万ドル | 0.13% |
| その他の資産 | 260万ドル | 0.11% |
最新の数値はMantle Foundationの公式サイトで確認でき、 Mantle Treasury Monitorを通じてオンチェーンの動きを追跡できます。
最も重要な点は、9月14日のスナップショットのほぼ4分の3がMNT(財務省通貨)そのものであったということです。つまり、MNTの変動によって、財務省のドル建て価値は、財務省ウォレットへの資産の出入りがなくても、急激に上昇または下落する可能性があるということです。したがって、24億ドルの財務省は、24億ドルの現金のような「待機資金」と解釈すべきではありません。
実用的な分析を行うには、資金を2つのカテゴリーに分けます。1つ目は、エコシステム固有のエクスポージャー、主にMNTと関連するMantle資産です。2つ目は、 BTC、ETH、ステーブルコインなど、外部またはより独立した価格設定が可能な資本です。1つ目のカテゴリーは、資金をMNTの上昇局面と連動させますが、同時に集中投資も生み出します。2つ目のカテゴリーは、ネイティブトークンを直接売却せずにどれだけの資本を投入できるかを判断する際に、より有用です。
MNT保有者は、資金移転、リソース配分、エコシステムプログラムなど、様々な取り組みのガバナンスに参加します。Mantleの公式サイトでは、トークン保有者によるガバナンスが戦略的意思決定のメカニズムであると明記されています。これにより、資金管理部門は、流動性の提供、開発者への資金提供、エコシステムインセンティブの支援、投資商品のアンカー、選定された資産からの収益獲得など、複数の役割を担うことができます。Mantleの公式サイトでは、EcoFund、戦略的パートナー、資金管理部門が支援する資産イニシアチブについても紹介されています。
分析上の落とし穴は、国庫から投入されるすべての資金が持続的な需要を生み出すと仮定することにある。インセンティブは迅速に資本を引き付けることができるが、持続的な成長には、報酬が正常化した後もユーザーと開発者が留まることが必要となる。
「マントル産出量」は単一の概念ではありません。様々な製品が異なる経済活動から収益を生み出し、それぞれ異なるリスクを伴います。生態系を評価する実際的な方法は、産出量をその発生源別に分類することです。
mETHは、Mantleが提供するETHの流動性ステーキング資産です。簡単に言うと、ETHをステーキングすることで、ユーザーは自身のポジションを表す流動性トークンを受け取ります。経済基盤はイーサリアムのステーキング報酬であり、ステーキングしたETHを完全に遊ばせておくのではなく、この流動性トークンをDeFiの他の場所で使用することができます。
これにより、mETHは単なる受動的なステーキングレシートではなく、構成要素として有用になります。Mantleはこれまで、mETHをマネーマーケット、取引所、流動性プール、その他のプラットフォームに統合することに重点を置いてきました。ただし、利回りは変動します。イーサリアムのバリデーター報酬、プロトコル手数料、トークン交換レート、その他の条件が変わる可能性があります。
cmETHは、このアイデアをリステーキングへと拡張したものです。Mantleは、リステーキングされたETHをより広範なエコシステム全体で利用できるようにすることを目的とした、流動性のあるリステーキングトークンとしてcmETHを導入しました。mETHからcmETHへの移行に関するプロジェクト独自の説明は、mETHとcmETHの概要ページでご覧いただけます。
リステーキングは、基本的なETHステーキング以上の報酬をもたらす可能性がありますが、同時にプロトコルおよび経済リスクも増大させます。基盤となるシステムによっては、スマートコントラクトリスク、スラッシングリスク、サービスレベルリスク、流動性リスク、インセンティブ構造の変更といったリスクに直面する可能性があります。そのため、表示されている高い利回りは、単一のリスクフリーレートとして扱うのではなく、その構成要素に分解して分析する必要があります。
Mantleは、安定価値商品や実物資産商品を中心に構築されています。現在の公式サイトでは、同ネットワークを機関投資家向けオンチェーン金融のインフラとして紹介し、8億1600万ドルの「実物資本」を計上しています。これは、ステーブルコインの時価総額とリスク加重資産(RWA)の時価総額を合算したものです。Mantleはまた、トークン化された金融資産とステーブルコインにおける統合や提携についても紹介しています。
これらの商品は、暗号資産固有の発行だけでなく、オフチェーン商品、国債、クレジット、機関投資家との取引など、様々な利回り源を導入することができます。これにより収益の多様化が図れますが、発行体の支払い能力、保管契約、法的請求、償還手続き、規制上の制約、基礎となる準備金の信頼性など、異なるリスクも生じます。
MNTは、エコシステム分析において重要な2つの主要な機能を果たします。1つはMantle Networkのネイティブガストークンとして使用されることです。もう1つは、保有者がエコシステムの意思決定に参加するためのガバナンス資産としての役割です。現在のMantle V2のソースコードでも、トランザクション手数料のネイティブトークンとしてETHではなくMNTが使用されていることが明記されています。
最新の公開コードベースでは、Mantle V2はOP Stackベースのシステムであり、EigenDAスタイルのデータ可用性のサポートや一連のネットワークアップグレードなど、Mantle固有の変更が加えられていると説明されています。リポジトリによると、最新のArsiaラインはMantleをより新しいOP Stackフォークと整合させ、新しいL1データ料金モデルを導入しています。開発者は、公式のMantle V2 GitHubリポジトリで実装を直接確認できます。
Mantleの公開資料には、SuccinctのSP1を使用してOPスタック、EigenDA、ゼロ知識証明を組み合わせたロードマップも記載されています。したがって、2026年のアーキテクチャを単一の静的なラベルとして捉えるのではなく、進化するモジュール式のL2スタックとして捉えるのが最も安全です。Ethereumは決済のアンカーとして機能し続け、Mantleは独自の実行環境を運用し、データ可用性はモジュール式であり、証明システムはZKベースの決済改善に向けて進んでいます。
財務規模やエコシステムに関する発表は有用な背景情報ではあるが、根本的なL2が自然に複利的に成長していることを証明するものではない。実践的な評価を行うには、複数の独立したシグナルを追跡する必要がある。
Mantle Foundationの現在のランディングページには、200を超えるエコシステムパートナーとdApps、そして8億1600万ドルの実世界資本が報告されています。これらは、エコシステムの広がりと資産のオンボーディングを示す有用な指標ですが、このページではすべての測定期間や方法論が詳細に定義されているわけではありません。これらは、トランザクションレベルの分析の代替としてではなく、あくまでも自社が作成したエコシステム指標として捉えるべきです。
インセンティブキャンペーン終了後も継続的に利用してくれるウォレットを探しましょう。キャンペーンに一度だけ参加したユーザーだけでなく、キャンペーン終了後も継続的に利用してくれるウォレットが理想です。持続可能な金融ネットワークは、送金、スワップ、借入、貸付、支払い、資産運用といった活動が繰り返し行われていることを示すはずです。
MNTはネットワークガス料金を支払うため、実際のアプリケーション利用はトークンに直接的な効用をもたらします。重要なのは、トークンのインセンティブを比例的に大きくすることなく、トランザクション需要が伸び続けるかどうかです。手数料が低いことはユーザーにとって有益ですが、L2が手数料経済を意味のあるものにするには、十分な活動量が必要です。
Mantleの戦略においては、取引件数そのものよりも流動性の方が重要となる可能性がある。MNT、ステーブルコイン、mETH、cmETH、トークン化資産の市場が十分に発達していれば、このチェーンはより大規模な金融アプリケーションにも活用できるだろう。流動性が少数の補助金付きプールに集中しているのか、それとも複数の健全な市場に分散しているのかを追跡する必要がある。
Mantleの2026年に向けた戦略は、実物資産と機関投資家向け金融をますます重視するようになっている。これは従来の仮想通貨ファーミングの枠を超えてネットワークを拡大する可能性を秘めているが、その真価は提携発表だけではなく、実際にオンチェーン上で発行、取引、または使用される資産によって判断されるべきである。
戦略モデルは、ループとして要約できる。
このループが魅力的なのは、Mantleがインフラと金融商品の両方をブートストラップするためのリソースを持っているからだ。しかし、分析上の主なリスクもここに存在する。ユーザー需要が財務インセンティブに大きく依存している場合、補助金が減少すると成長が逆転する可能性がある。長期的な試金石は、財務展開の各段階が、より深い流動性、より強力なアプリケーション、そして継続的なユーザーを生み出すかどうかである。
| リスク | なぜそれが重要なのか |
|---|---|
| 財務省の集中 | 報告されている国庫価値の大部分はMNT建てであるため、表向きのドル建て価値はMNT価格に非常に敏感である。 |
| ガバナンスと供給 | 財務省が保有するトークンは、ガバナンスを通じて展開することができ、それによってインセンティブを変更したり、時間の経過とともに供給量を流通させたりすることが可能になる。 |
| スマートコントラクトのリスク | ステーキング、リステーキング、貸付、ブリッジ、およびボルトは、契約上の依存関係を導入する。 |
| 再投資リスク | 追加の報酬層は、スラッシング、オペレーター、流動性、およびプロトコル固有のリスクをもたらす可能性があります。 |
| RWAと発行体リスク | トークン化されたオフチェーン資産は、法的構造、発行者、保管者、償還プロセス、および規制に依存します。 |
| インフラリスク | シーケンス処理、ブリッジング、データ可用性、およびプルーフシステムのアップグレードは、運用上またはセキュリティ上の依存関係を生み出す可能性があります。 |
| インセンティブ主導型の成長 | TVL(総顧客収益)やユーザー数は、報酬プログラム実施中は好調に見えるものの、その後は低下する可能性がある。 |
Mantleのエコシステムは、大規模なコミュニティ資金とMNTを基盤としたレイヤー2、そして利回りを生み出す資産への意図的な注力という点で独特です。2026年9月14日時点の公式スナップショットでは、資金総額は約24億1000万ドルでしたが、そのうち約72.7%がMNTでした。この集中は、連携の源泉であると同時に、資金総額という表面的な数字だけにとらわれずに考えるべき大きな理由でもあります。
Mantleの最も強力な根拠は、単に「大規模な資金庫=価値の高いトークン」というものではありません。重要なのは、資金庫のリソースが、持続的なユーザーを引き付ける製品と流動性を繰り返し生み出すことができるかどうか、そしてmETH、cmETH、ステーブルコイン、RWA、その他の資産が、ネットワークを実際の金融活動に役立つものにするかどうかです。したがって、注目すべき証拠は、資金庫の構成、オンチェーンでの継続的な利用、流動性の深さ、持続可能な利回り源、ガバナンスの規律、そしてレイヤー2ロードマップの実行といった、実践的なものです。
エコシステムの最新の状況については、記事の固定されたスナップショットに頼るのではなく、 Mantleの公式財団サイト、財務モニター、ガバナンスフォーラム、およびネットワークソースリポジトリをご利用ください。
Solanaの2026年エコシステムは、DeFi、ステーブルコイン、リスク加重資産(RWA)、決済など、幅広い分野に拡大しています。ここでは、第4四半期の勢いを維持、あるいは弱める可能性のある要因について見ていきましょう。
2026年版オプティミズム・スーパーチェーンガイド:検証済みの採用指標、OPスタックのトレードオフ、そしてUniswap、Aerodrome、Velodrome、Aave、Morphoがそれぞれ異なるニーズにどのように適合するか。
Understand how Cosmos, ATOM, IBC, and appchains fit together, plus how to judge Osmosis, dYdX Chain, Injective, Noble, and the interchain model.
TONエコシステム、Telegramミニアプリ、ウォレット、決済、DeFi、リスクについて解説するとともに、2026年のToncoinからGramへの名称変更とその意味についても触れます。
Explore Berachain’s Proof of Liquidity model, BERA, BGT, HONEY, Reward Vaults, and notable DApps including BEX, Bend, Infrared, Kodiak, Dolomite, and BeraBorrow.
MantleのMNTを基盤としたエコシステム、財務構造、利回りレイヤー、L2アーキテクチャ、成長シグナル、そして投資家が2026年に注視すべきリスクについて理解を深めましょう。
Monadの並列EVM、エコシステムの普及状況、開発者にとってのトレードオフ、そしてEthereum、Sei、MegaETHとの比較について、2026年時点での実践的な評価。
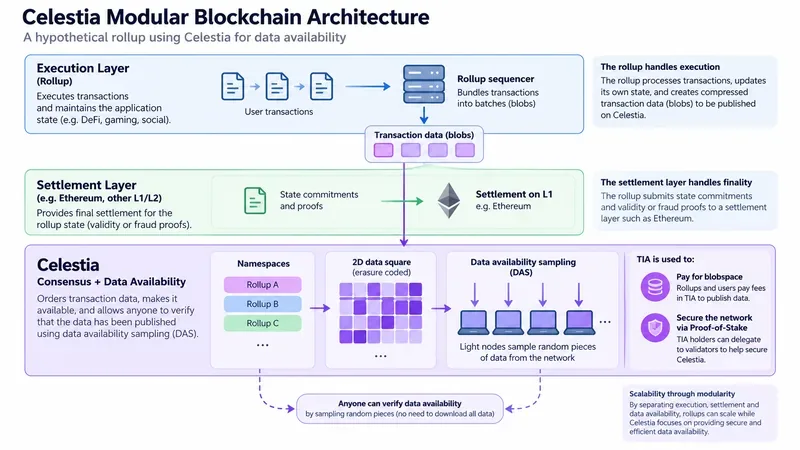
Celestiaの実践的な詳細解説。モジュール型ブロックチェーン、データ可用性サンプリング、ネームスペース、Blobstream、TIAユーティリティ、そしてロールアップに伴うトレードオフについて解説します。
2026年のBaseエコシステムを探索してみましょう。AerodromeやMorphoから、Aave、Uniswap、Virtuals、Zora、Moonwell、そしてx402エージェント決済まで、幅広いプラットフォームを網羅しています。
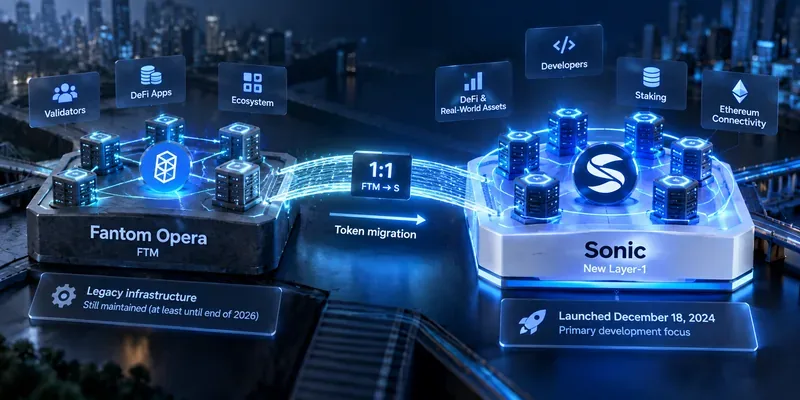
FantomのSonicへの移行、FTMからSへの移行、Sonicのアーキテクチャ、トークノミクス、開発者へのインセンティブ、エコシステムへの影響、そして2026年においても依然として重要なリスクについて分析する。