索拉納生態系統分析:它能否維持到 2026 年第四季的成長動能?
Solana 的 2026 年生態系統正在 DeFi、穩定幣、RWA 和支付領域不斷擴展。以下因素可能會維持或削弱其第四季的發展動能。
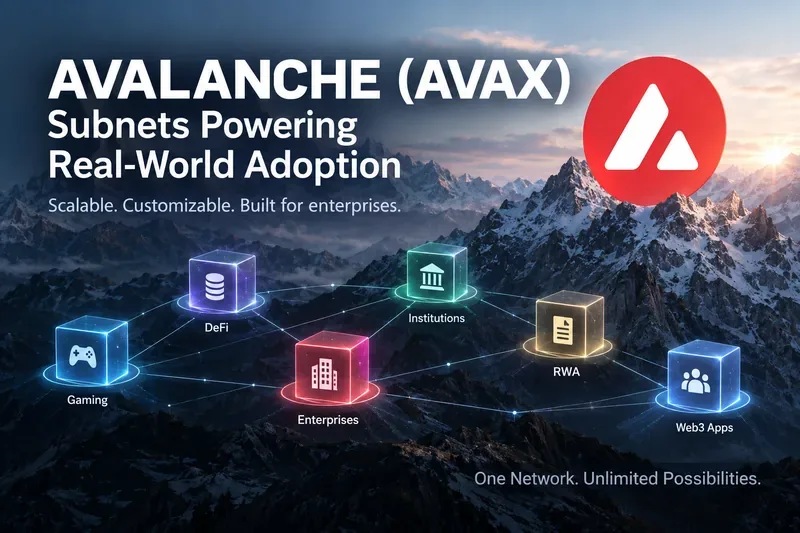
2026 年關於「Avalanche 子網路」首先需要了解的是,術語已經發生了變化。 Avalanche 現在將這些應用程式專用網路稱為Avalanche L1。這種變化不僅僅是名稱上的改變:2024 年 12 月 16 日在 Avalanche 主網上啟動的 Etna 升級實施了 ACP-77,並更改了驗證器模型。該模型使得最初的子網路設計成本高昂,並且在營運上與主網路緊密相關。
在評估生態系統成長或企業採用時,這種差異至關重要。較早的公告可能仍使用「子網路」一詞,而目前的 Avalanche 文件通常使用「L1」。本文在討論歷史模型或最初以該名稱發布的產品時使用“子網”,而在討論 Etna 之後的架構時使用“Avalanche L1”。
在最初的子網路模型下,參與子網路的驗證者還必須驗證 Avalanche 的主網路並滿足其質押要求。 Avalanche 的技術文件將 Etna 更新前的要求描述為每個驗證者 2,000 個 AVAX,同時還需要同步和驗證 X 鏈、P 鍊和 C 鏈。
Etna 改變了這個模式。根據 ACP-77,L1 驗證者無需質押 2,000 個 AVAX 或驗證 X 鍊和 C 鏈。相反,它支付以 AVAX 計價的持續動態費用,並同步用於驗證者集追蹤和跨鏈通訊的 P 鏈狀態。 Avalanche 的 Builder Hub 估計,啟動時的最低配置約為每個 L1 驗證者每月 1.33 個 AVAX,而活躍的付費驗證者數量仍低於協議目標。由於費用是動態的,因此 1.33 個 AVAX 不應被視為永久固定的營運價格。
協議層面的詳細資訊記錄在ACP-77:重新發明子網路和 Avalanche 的L1 驗證器費用說明中。
舊的資本需求對需要多個專用驗證節點的專案來說是一個相當大的障礙。 Etna 將自訂 L1 驗證與主網路質押分離,降低了運行特定應用鏈的門檻,並減少了僅 L1 驗證節點必須運行的主網路基礎設施。
Avalanche 在其 Etna 文件中將此變更描述為與先前的質押模式相比,前期經濟門檻降低了 99.9% 以上。該數字特別指 Avalanche 所描述的與驗證者相關的前期成本比較;並不意味著建構、保護、人員配備、審計、營運或整合企業級區塊鏈的總成本降低了 99.9%。
更廣泛的設計目標是橫向擴展。與其讓所有應用程式爭奪同一條鏈上的執行權,不如讓組織運行一條獨立的區塊鏈,擁有自己的驗證者集、執行環境、費用政策和治理選擇。 Avalanche對 Avalanche9000 和 Etna 的技術解釋指出,新的 L1 模型也提高了故障隔離性,因為 L1 驗證者不再需要參與主網路共識。
客製化是選擇 Avalanche L1 而非將普通智能合約部署到共享公鏈的最有力理由之一。根據所選架構,組織可以控制驗證者成員資格並設計許可環境,使用自訂驗證者管理邏輯,選擇質押或權威證明機制,並配置特定於應用程式的經濟機制。
對於需要以太坊相容性的團隊來說,Avalanche 的 Subnet-EVM(技術文件中仍沿用此名稱)是 L1 合約鏈的 EVM 實作。它支援 Solidity 智能合約以及許多常用的以太坊工具。 Subnet -EVM 的官方概述解釋說,該虛擬機定義了區塊鏈的行為,而各個鏈在邏輯上保持獨立。
| 決策因素 | 共享 C 鏈應用程式 | 專用雪崩 L1 |
|---|---|---|
| 基礎設施 | 使用共享的 C 鏈執行 | 專用驗證器集和區塊鏈資源 |
| 驗證器策略 | 繼承自主網路 | 可依 L1 的要求設計 |
| 授權 | 公共網路環境 | 可以支援經許可的機構設計 |
| 執行自訂 | 使用 C 鏈規則 | 可以使用與 EVM 相容或其他自訂 VM 設計 |
| 營運負擔 | 降低應用團隊 | 更高一級:團隊必須運作或採購鏈基礎設施 |
| 最佳匹配 | 重視共享流動性和簡潔性的應用程式 | 需要專用容量、治理、合規控製或特殊經濟模式的應用 |
雖然已證實存在機構活動,但「採用」一詞需要更精確的定義。有些部署是面向生產的平台;有些則是概念驗證或測試環境。如果將所有提及的金融機構視為完整的生產用戶,則會誇大證據的有效性。
Ava Labs推出了Evergreen,作為金融機構的子網路/L1架構產品化解決方案。該設計結合了許可型驗證器集和麵向機構的控制措施,並具備跨Avalanche網路通訊的能力。 Evergreen官方網站詳細介紹了涵蓋gas代幣、合規性、隱私和權限管理等領域的控制措施。
早期的一個例子是Spruce,它最初是與 T. Rowe Price Associates、WisdomTree、Wellington Management 和 Cumberland 合作推出的 Evergreen 測試網。 Avalanche 的公告明確指出,Spruce 是一個用於探索鏈上交易執行和結算的測試環境,而不是證明所有這些公司都已將生產金融業務遷移到 Avalanche 上。
另一個值得關注的案例是由摩根大通和阿波羅全球合作開發的 Onyx,它與新加坡的 Project Guardian 專案進行了概念驗證。 Evergreen 目前提供的資料顯示,該概念驗證利用了 Avalanche Evergreen 網絡,該網絡連接了多個協議和基礎設施合作夥伴,旨在探索在自主投資組合中進行代幣化另類投資的可能性。再次強調,「概念驗證」是關鍵的限定詞。
Intain 提供了一個有用的例子,說明了專用鏈為何對金融基礎設施提供者俱有吸引力。 Avalanche 的 Evergreen 資料將 Intain 定義為一個結構化融資平台,它利用自身的網路建構鏈上資產支持證券市場。這更接近子網的最初理念:隔離特定的工作負載,並賦予營運商對區塊鏈環境的控制權,而不是將其強制置於與其他無關應用程式相同的執行空間中。
這些案例均記錄在 Avalanche 的Evergreen 機構資料中。由於這些資料由 Avalanche/Ava Labs 發布,因此它們是識別部署及其既定目的的有用一手資料,但其中關於業務影響的聲明不應被視為獨立的第三方驗證。
不——並非像雪崩主網路那樣,每個L1都擁有相同的驗證者集合和經濟安全保障。埃特納火山爆發後的L1可以有不同的驗證者集合和自訂的驗證者管理規則。這種主權性固然是特性,但也意味著安全分析必須針對特定的L1進行考察。
在依賴一級驗證者之前,請務必了解哪些人可以成為驗證者、有多少獨立驗證者、驗證者權重如何控制、驗證者失效時會發生什麼、升級如何授權,以及關鍵合約或橋接是否經過審計。許可型企業級一級驗證者可能會有意優先考慮已知的交易對手和治理控制,而非開放驗證者的參與。這是一種不同的信任模型,並非必然更強或更弱。
Avalanche Interchain Messaging (ICM) 由 Avalanche Warp Messaging 演變而來,為 Avalanche 鏈之間的通訊提供原生機制。 Etna 版本包含了 ACP-118,該版本標準化了用於請求和聚合鏈間訊息簽署的介面。鏈的驗證者集合達到一定閾值即可證明某個事件,這些簽章會被聚合為 BLS 簽章。
這對企業至關重要,因為如果專用鏈變成孤立的資料庫,其效用就會大打折扣。跨鏈訊息傳遞可以支援這樣的架構:不同的網路各自維護自己的規則,同時交換經過認證的資訊。然而,互通性並不能消除應用層風險:處理訊息、資產、權限和業務邏輯的合約仍需要精心的工程設計和安全審查。
技術讀者可以在 Avalanche 的Etna 技術概述中查看升級資訊。
專用鏈不一定比 C-Chain 上的智能合約好。關鍵問題在於,應用程式是否真的迫切需要主權,以至於值得為此運行一個網路。
這種關係並非簡單的「L1節點越多,AVAX價格越高」。根據ACP-77協議,活躍的L1驗證節點需向P鏈支付以AVAX計價的持續費用。隨著L1驗證節點活動的成長,AVAX便有了協議層面的用途。主網路驗證節點仍有單獨的AVAX質押要求。
但代幣估值取決於許多其他變數:有多少 L1 節點活躍,它們運行的驗證節點數量,動態驗證節點費率,對 C 鏈的需求,代幣供應動態,市場流動性,更廣泛的加密貨幣環境,以及應用程式能否吸引持續用戶和經濟活動。僅憑企業試點公告本身並不能建立持久的 AVAX 需求。
對於開發者而言,最有意義的指標不如合作夥伴關係的頭條新聞那樣引人注目:活躍的 L1 驗證器數量、生產環境啟動、驗證器多樣性、持續的交易活動、跨 L1 訊息傳遞的使用情況、運行可靠性、開發者工具,以及組織是否從試點轉向持續的生產工作負載。
對投資人而言,需區分三個層面的證據。協定能力可透過已實施的存取控制點 (ACP) 和網路軟體進行驗證。生態系參與度可透過已啟動的網路和已揭露的試點計畫進行驗證。商業成功則需要更有力的證據,例如持續使用、可衡量的業務量或可獨立驗證的經濟活動。
因此,核心發展並非傳統意義上的“子網規模擴大”,而是 Avalanche 將子網概念重構為更經濟、更具自主性的 L1 架構。這使得專用的 Avalanche 鏈對開發者和機構而言更加實用,同時也將更多的安全、治理和維運責任轉移到了每個 L1 層。諸如 Evergreen、Spruce、Intain 以及 Onyx/Apollo PoC 等企業級實驗表明,人們對這種模式表現出濃厚的興趣——但下一階段的普及程度將取決於有多少實驗最終能夠轉化為穩定的生產系統。
Solana 的 2026 年生態系統正在 DeFi、穩定幣、RWA 和支付領域不斷擴展。以下因素可能會維持或削弱其第四季的發展動能。
2026 年 Optimism 超級鏈指南:已驗證的採用指標、OP Stack 的權衡取捨,以及 Uniswap、Aerodrome、Velodrome、Aave 和 Morpho 如何滿足不同的需求。
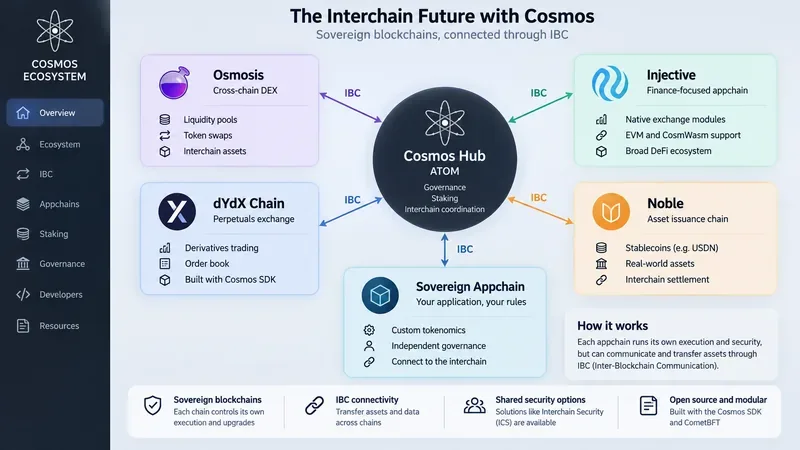
了解 Cosmos、ATOM、IBC 和 appchains 如何相互配合,以及如何判斷 Osmosis、dYdX Chain、Injective、Noble 和鏈間模型。
探索 TON 生態系統、Telegram 小程式、錢包、付款、DeFi 和風險——以及 2026 年 Toncoin 更名為 Telegram 的意義。
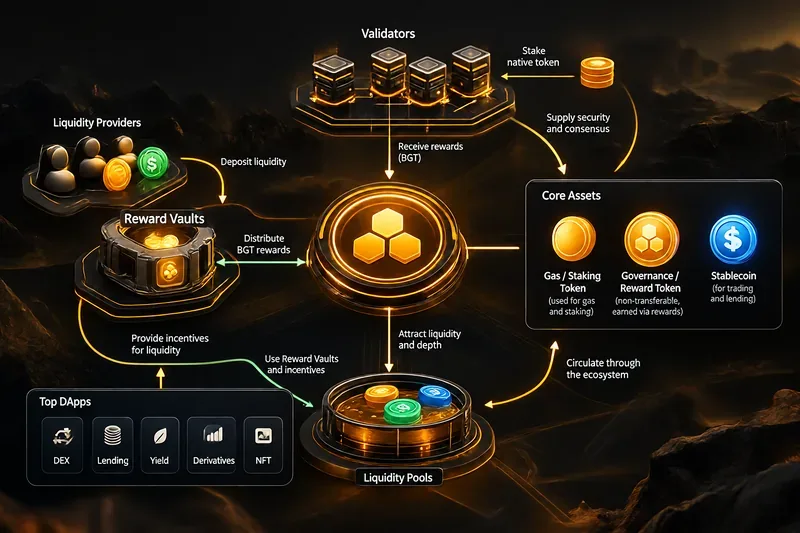
Explore Berachain’s Proof of Liquidity model, BERA, BGT, HONEY, Reward Vaults, and notable DApps including BEX, Bend, Infrared, Kodiak, Dolomite, and BeraBorrow.
Understand Mantle’s MNT-powered ecosystem, treasury structure, yield layers, L2 architecture, growth signals, and the risks investors should track in 2026.
對 Monad 的平行 EVM、生態系統吸引力、開發者權衡以及與以太坊、Sei 和 MegaETH 的比較進行 2026 年的實際評估。
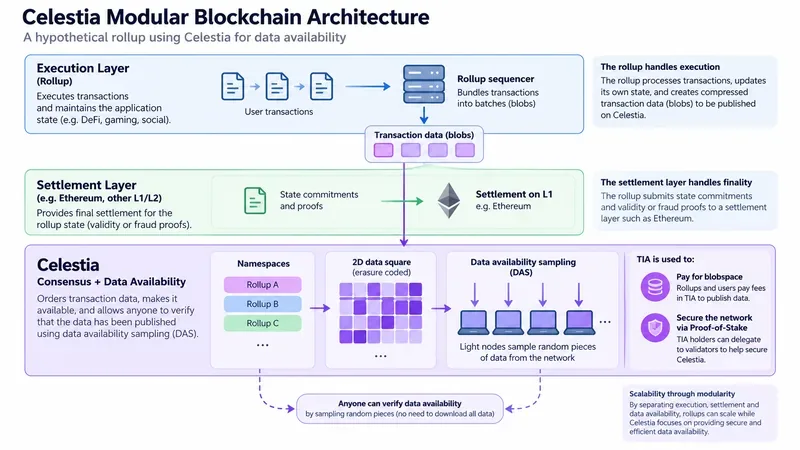
深入講解 Celestia 的實用技巧,包括模組化區塊鏈、數據可用性採樣、命名空間、Blobstream、TIA 實用性以及匯總所繼承的權衡取捨。
探索 2026 年的 Base 生態系統,從 Aerodrome 和 Morpho 到 Aave、Uniswap、Virtuals、Zora、Moonwell 和 x402 代理支付。
分析 Fantom 的 Sonic 過渡、FTM 到 S 的遷移、Sonic 的架構、代幣經濟學、開發者激勵、生態系統影響以及 2026 年仍然重要的風險。