Главная
» Новости
»
Анализ открытого интереса (ОИ): как распознавать бычьи и медвежьи сигналы, не переоценивая их значение.
Анализ открытого интереса (ОИ): как распознавать бычьи и медвежьи сигналы, не переоценивая их значение.
Открытый интерес (ОИ) — один из наиболее полезных показателей в сфере производных инструментов для понимания того, насколько активны позиции на рынке, но его также легко неправильно использовать. Цель качественного анализа ОИ состоит не в том, чтобы каждый рост объявлять бычьим сигналом, а каждое снижение — медвежьим. Цель состоит в том, чтобы определить, наращивается ли кредитное плечо, поддерживает ли это плечо текущее движение цены и становится ли рынок более нестабильным.
Наиболее четкое определение дают регулируемые фьючерсные рынки. Комиссия по торговле товарными фьючерсами США (CFTC) определяет открытый интерес как общее количество фьючерсных контрактов на рынке, которые были заключены, но еще не ликвидированы посредством взаимозачетной сделки или не исполнены путем поставки. CME Group аналогично отмечает, что каждая открытая сделка имеет как покупателя, так и продавца, но при расчете открытого интереса учитывается только одна сторона. См. глоссарий фьючерсных терминов CFTC и объяснение CME Group относительно объема и открытого интереса .
Открытый интерес лучше всего рассматривать как инструмент позиционирования и кредитного плеча. Для оценки того, является ли это кредитное плечо конструктивным, чрезмерным или же оно находится в процессе сворачивания, необходимы данные о направлении цен, финансировании, объеме торгов и поведении при ликвидации.
Какие выводы можно сделать на основе анализа ОИ?
Полезный анализ открытого интереса должен ответить на три практических вопроса. Во-первых, расширяется или сокращается позиция? Во-вторых, сопровождается ли движение цены принятием новых рисков или закрытием позиций? В-третьих, становится ли кредитное плечо настолько односторонним, что риск ликвидации может иметь большее значение, чем подтверждение тренда?
Если ваш анализ не может ответить на эти вопросы, то сам по себе показатель открытого интереса (OI) не дает достаточно информации. OI не показывает, существует ли на рынке «больше длинных позиций, чем коротких». Каждый дериватив имеет длинную и короткую позиции. Меняется то, кто инициирует сделку, как открываются или закрываются позиции, где концентрируется кредитное плечо и насколько агрессивно одна сторона платит за поддержание риска.
Чем открытый интерес отличается от объема торгов?
Объём торгов показывает, сколько контрактов было продано за определённый период. Открытый интерес показывает, сколько контрактов остаётся открытыми. Рынок может иметь большой объём торгов, в то время как открытый интерес практически не меняется, если позиции часто передаются, закрываются и открываются заново. И наоборот, открытый интерес может стабильно расти даже без исключительного всплеска объёма, если участники продолжают открывать новые позиции.
CME Group четко различает эти понятия: объем отражает количество заключенных контрактов, а открытый интерес — количество контрактов, которые еще не исполнены. Это различие важно, поскольку движение с большим объемом может быть кратковременным всплеском активности, в то время как устойчивый рост открытого интереса показывает, что на рынке остается больше непогашенных контрактов.
Когда рост открытого интереса действительно является бычьим сигналом?
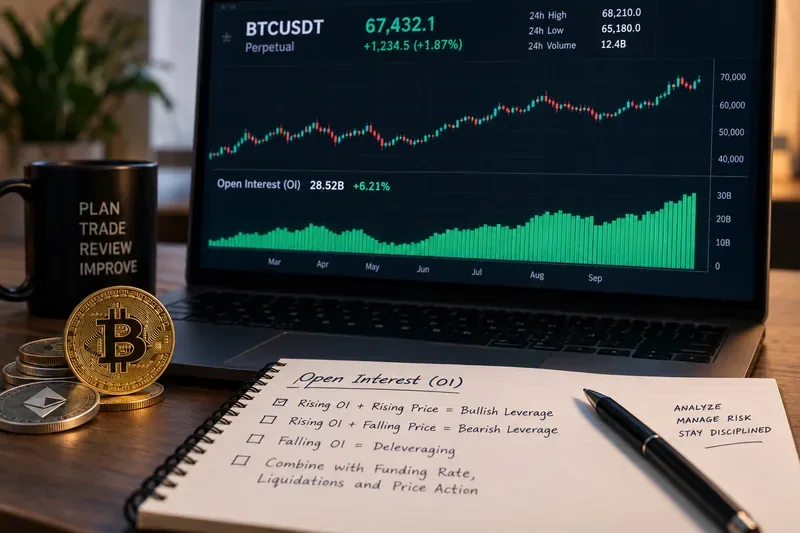
Рост открытого интереса наряду с ростом цены часто описывается как бычий эффект кредитного плеча. Логика проста: цена растет, в то время как объем открытых позиций по производным инструментам также увеличивается. CME Group отмечает, что рост открытого интереса обычно используется в качестве подтверждения тренда, поскольку открываются новые позиции, а цена продолжает двигаться в том же направлении.
Это полезная отправная точка, а не окончательный вывод. Более качественный бычий прогноз обычно имеет несколько подтверждающих характеристик:
Цена формирует устойчивые более высокие максимумы или удерживает прорыв, а не демонстрирует лишь кратковременный скачок.
Индекс вовлеченности (OI) растет постепенно или пропорционально движению, а не резко возрастает вертикально за короткий промежуток времени.
Рост цен также обусловлен скорее активностью на спотовом рынке, чем значительным опережением цен на производные финансовые инструменты спотового рынка.
Финансирование находится в хорошем состоянии, но не является необычно дорогим по сравнению с недавним диапазоном.
Коррекции не приводят к немедленному масштабному обвалу открытого интереса.
Почему эти детали важны? Потому что рост цены плюс рост открытого интереса также могут описывать переполненный рынок. Новые покупатели могут гнаться за ценой на все более невыгодных уровнях входа, в то время как опытные участники занимают противоположную позицию. Открытый интерес подтверждает наличие новых позиций; он не показывает, будут ли эти позиции прибыльными.
Когда рост открытого интереса указывает на медвежий тренд?
Когда цена падает, а открытый интерес растет, в ходе снижения добавляются новые позиции. Трейдеры часто называют это медвежьим кредитным плечом, поскольку по мере снижения рынка накапливается новая позиция по производным инструментам.
Более выраженный медвежий тренд обычно проявляется, когда падение устойчиво, наблюдаются продажи на спотовом рынке, отскоки слабые, а финансирование становится менее положительным или отрицательным. В бессрочных фьючерсах платежи по финансированию помогают поддерживать цены контрактов в соответствии со спотовым рынком. Binance описывает финансирование как периодические платежи между держателями длинных и коротких позиций, в то время как Coinbase отмечает, что положительное финансирование обычно означает, что длинные позиции платят коротким позициям, а отрицательное финансирование обычно означает, что короткие позиции платят длинным позициям, хотя точные формулы и интервалы различаются в зависимости от площадки. Поэтому перед сравнением исходных данных о финансировании на разных платформах следует проверить действующие правила биржи. См. документацию Binance о ставках финансирования и руководство Coinbase Institutional по бессрочным фьючерсам .
Важно помнить об одном нюансе: снижение цены плюс рост открытого интереса не доказывают, что короткие позиции «выигрывают». Новые длинные позиции также могут открываться против падения. Сочетание этих факторов говорит о том, что кредитное плечо расширяется в сторону ослабления. Уверенность в направлении движения цены повышается только после сравнения финансирования, ценовой структуры, объема, базиса и поведения при ликвидации.
О чём говорит снижение индекса оксигенации?
Падение открытого интереса означает сокращение непогашенных позиций. Обычно это лучше описывать как снижение долговой нагрузки, а не как автоматический бычий или медвежий сигнал.
ценовое поведение
Поведение OI
Полезная первая интерпретация
Что проверить дальше
Повышение цен
ОИ повышается
Используйте преимущества расширения в условиях восходящего тренда.
Финансирование, подтверждение результатов, качество прорыва
Цена падает
ОИ повышается
Использование кредитного плеча переходит в нисходящий тренд.
Финансирование, спотовые продажи, сила восстановления
Повышение цен
ОИ падает
Закрытие позиций во время роста; возможно закрытие коротких позиций или более масштабное снижение кредитного плеча.
Объём, данные о ликвидации, стабилизация OI.
Цена падает
ОИ падает
Закрытие позиций во время спада; возможна ликвидация длинных позиций или снижение рисков.
Ликвидация запасов, спотовый спрос, продолжение продаж.
Два случая падения открытого интереса особенно легко неправильно истолковать. Рост цены при падении открытого интереса может быть здоровым восстановлением после закрытия коротких позиций, но это также может указывать на отсутствие новых участников в восходящем тренде. Падение цены при падении открытого интереса может отражать вынужденную ликвидацию длинных позиций, но как только кредитное плечо будет исчерпано, рынок может стать менее уязвимым для еще одной немедленной каскадной ликвидации.
Как показатели финансирования должны повлиять на вашу интерпретацию открытых инвестиционных проектов?
Финансирование позволяет понять, какая сторона на рынке бессрочных фьючерсов платит за поддержание позиции. Положительное финансирование, как правило, указывает на то, что длинные позиции оплачиваются по коротким позициям; отрицательное финансирование обычно меняет эту зависимость на противоположную. Однако механизмы финансирования различаются в зависимости от биржи, и интервалы могут меняться. Например, Binance обновила документацию по финансированию в марте 2026 года, а также объявила о корректировках интервалов для конкретных контрактов в течение 2026 года. Именно поэтому сравнение простого показателя «0,01%» на разных площадках без проверки интервала расчетов может ввести в заблуждение.
Наиболее эффективное использование финансирования — понятие относительное, а не абсолютное. Сравните текущий уровень с недавней историей действия того же контракта и с показателями соседних площадок, используя эквивалентную временную нормализацию.
Рост цен + рост открытого интереса + умеренно положительный уровень финансирования: уровень заемных средств поддерживает тенденцию, но следует следить за тем, будет ли финансирование постепенно дорожать.
Рост цен + рост открытого интереса + крайне позитивная динамика финансирования: бычьи позиции могут быть переполнены и уязвимы для «длинного сжатия», если цена остановится.
Падение цен + рост открытого интереса + все более отрицательное финансирование: растет объем коротких позиций; если цена не продолжит падать, риск сжатия может возрасти.
Быстрая нормализация финансирования + снижение открытого интереса: эффект заемных средств исчезает, что часто снижает непосредственный риск перенасыщения рынка, даже если направление развития событий остается неясным.
Как выглядит операция, инициированная ликвидацией?
Движение, вызванное ликвидацией активов, часто приводит к резкому изменению цены и внезапному падению открытого интереса. Это сочетание отличается от движения цены, сопровождающегося увеличением открытого интереса, поскольку позиции исчезают, а не добавляются.
Предположим, BTC быстро падает, а открытый интерес резко снижается. Одно из правдоподобных объяснений заключается в том, что длинные позиции с использованием кредитного плеча закрываются добровольно или принудительно. Если падение открытого интереса необычно велико по сравнению с изменением цены, рынок может переживать перезагрузку кредитного плеча. Следующий вопрос не в том, «является ли это автоматически дном?», а в том, продолжатся ли продажи после того, как кредитное плечо уже снято.
Та же логика работает и в обратном направлении при быстром росте цены на фоне падения открытого интереса: короткие позиции могут закрываться или ликвидироваться. Если цена продолжает расти после стабилизации открытого интереса и начала его восстановления, это движение является более убедительным свидетельством нового участия, чем простое «короткое сжатие».
Как понять, что ваш анализ ОИ работает?
Оценивайте метод по тому, улучшает ли он классификацию, а не по тому, насколько верен каждый прогноз направления. Полезный процесс должен помогать вам последовательно различать четыре ситуации: наращивание кредитного плеча при восходящем тренде, наращивание кредитного плеча при нисходящем тренде, снижение кредитного плеча на длинных позициях и снижение кредитного плеча на коротких позициях.
Оценить качество чтения можно по наблюдаемым признакам:
Вы можете объяснить, растет ли открытый интерес из-за увеличения объема инвестиций или падает из-за закрытия позиций.
Ваш вывод меняется, если данные о финансировании, оперативном поведении или ликвидации противоречат первой интерпретации OI.
Вы избегаете рассматривать открытый интерес одной биржи как весь рынок, когда значительная ликвидность существует в других местах.
Перед сравнением площадок необходимо нормализовать интервалы финансирования.
Вы отличаете тренд, поддерживаемый новыми позициями, от сжатия, вызванного закрытием позиций.
Если ваши заметки постоянно сводятся к формуле «Открытый интерес растет = бычий тренд» или «Открытый интерес падает = медвежий тренд», необходимо пересмотреть подход. Такой упрощенный подход игнорирует определяющую особенность открытого интереса: каждый открытый контракт содержит как длинную, так и короткую позицию.
Когда следует изменить подход?
Переход от простой интерпретации цены плюс открытый интерес к более широкому взгляду на производные инструменты возможен, когда открытый интерес изменяется необычайно быстро, объем финансирования достигает экстремального уровня по сравнению с его недавней историей, цена резко отклоняется от поведения на спотовом рынке или основные биржи демонстрируют иные закономерности.
Также следует снижать уровень уверенности, когда рынок реагирует на важное событие. Во время макроэкономических объявлений, сбоев на биржах, новостей о регулировании, разблокировки токенов или внезапных шоков ликвидности открытый интерес может меняться быстрее, чем можно интерпретировать обычные взаимосвязи. В таких условиях управление позициями и их подтверждение имеют большее значение, чем навязывание четкой бычьей или медвежьей позиции.
Каковы ограничения анализа OI?
Открытый интерес — это позиционный показатель, а не полный индикатор настроения рынка и не самостоятельный торговый сигнал. Он не идентифицирует отдельных контрагентов, не показывает цены входа, не раскрывает коэффициенты кредитного плеча и не доказывает, какая сторона инициировала сделку. Агрегированный открытый интерес также может различаться на разных биржах, поскольку различаются спецификации контрактов, обеспечение, методы отчетности и доля рынка.
Открытый интерес наиболее полезен, когда рассматривается как один из уровней доказательств. Его следует сочетать со структурой цен, спотовым объемом, финансированием, базисом, поведением при ликвидации и рыночными условиями конкретной площадки. В результате должно получиться более точное описание рыночного рычага, а не обещание о следующей свече.
Это практический стандарт для высококачественного анализа открытых интересов: знать, входит ли или выходит ли кредитное плечо, определять, усиливает ли оно или противоречит цене, распознавать ситуации, когда позиционирование становится перенасыщенным, и снижать уровень уверенности, когда подтверждающие данные перестают совпадать.