Acasă
» Știri
»
Masterclass Restaking: Cum EigenLayer și Symbiotic remodelează randamentele DeFi
Masterclass Restaking: Cum EigenLayer și Symbiotic remodelează randamentele DeFi
Restaking-ul poate face ca capitalul cripto deja mizat să aibă o altă funcție: în loc să își asigure doar rețeaua sau strategia originală, aceeași valoare economică poate susține și servicii suplimentare. Aceasta este oportunitatea din spatele EigenLayer și Symbiotic - și, de asemenea, motivul pentru care randamentul nu este niciodată „gratuit”. Fiecare recompensă suplimentară este o compensație pentru asumarea unui alt nivel de protocol, operator, garanție, lichiditate sau reducerea drastică a riscului.
Pentru un nou-venit, cel mai util model mental este simplu: re-investirea transformă securitatea într-o piață . Proiectele care necesită garanții economice credibile pot plăti pentru ele; deținătorii de active pot furniza aceste garanții; operatorii efectuează munca; iar contractele inteligente definesc ce se poate întâmpla atunci când obligațiile nu sunt îndeplinite.
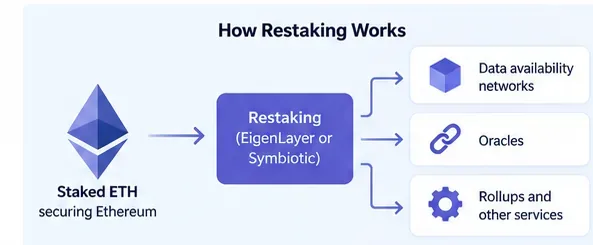
Restaking-ul reutilizează valoarea economică mizată pentru a susține servicii suplimentare, cum ar fi disponibilitatea datelor, oracolele și infrastructura de cumulare; responsabilitatea suplimentară poate crea recompense suplimentare și riscuri suplimentare.
Ce este de fapt re-mizarea
Staking-ul tradițional Ethereum angajează ETH în securitatea proof-of-stake a Ethereum. Restaking-ul extinde utilizarea acestei mize economice, astfel încât să poată securiza și alte sisteme. Designul original al EigenLayer descrie acest lucru ca permițând staker-ilor să opteze pentru module suplimentare și să accepte condițiile lor suplimentare de slashing în schimbul unor potențiale taxe suplimentare. Fundamentul tehnic al protocolului este documentat în whitepaper-ul EigenLayer .
Symbiotic adoptă o abordare mai largă a pieței garanțiilor. Documentația sa actuală descrie seifuri care dețin garanții, le alocă conform politicilor definite de curator și conectează acel capital la aplicații și operatori. Prezentarea oficială a Symbiotic prezintă sistemul ca garanții economice programabile on-chain, mai degrabă decât doar ca o extensie Ethereum-staking.
Această diferență contează. Ambele protocoale pot suporta securitate partajată, dar un utilizator nu ar trebui să presupună că sunt produse interschimbabile cu aceleași active, reguli de retragere, surse de recompensă sau model de risc.
Mai întâi, separați cele trei straturi de „randament”
Randamentele restaking-ului sunt adesea discutate ca un singur număr, dar un cadru pentru începători mai util le separă în componente.
1. Randamentul activelor de bază
Dacă începi cu ETH mizat sau un token de staking lichid, este posibil ca activul să reflecte deja recompensele din staking-ul Ethereum. Randamentul de bază există înainte de restaking. Nu ar trebui creditat în întregime stratului de restaking.
2. Recompense pentru serviciile de securitate
Stratul de restaking poate adăuga recompense deoarece un alt serviciu plătește pentru securitate sau muncă. În EigenLayer, cei care deleagă sarcinile către operatori care îndeplinesc sarcini pentru servicii numite în mod tradițional AVS sau Actively Validated Services. EigenLayer a trecut de la puncte timpurii și distribuții retroactive la stimulente programatice continue; raportul oficial pentru anul 2024 înregistrează lansarea stimulentelor programatice în octombrie 2024.
Symbiotic separă în mod explicit contabilitatea seifului de economia recompenselor. Documentația sa privind recompensele precizează că rețelele pot finanța recompensele din taxe de protocol, emisii programate de tokenuri, plăți externe de la clienți sau sume direcționate din slashing, în timp ce seiful în sine nu dictează economia.
3. Stimulente temporare
Punctele, emisiile de tokenuri, campaniile de lansare sau stimulentele partenerilor pot modifica semnificativ randamentele principale pentru o perioadă. De asemenea, pot dispărea. Atunci când comparați strategii, tratați-le ca pe un element separat, în loc să presupuneți că sunt venituri operaționale recurente.
EigenLayer: modelul pieței operator-serviciu
Fluxul de bază al EigenLayer este construit în jurul restakerilor, operatorilor și serviciilor. Un restaker poate delega participarea unui operator în loc să ruleze fiecare serviciu direct. Operatorul optează pentru serviciile suportate și efectuează munca necesară. Dacă operatorul respectiv încalcă regulile unui serviciu și sunt declanșate condițiile de reducere aplicabile, capitalul delegat poate fi expus.
De aceea, alegerea operatorului nu este o decizie cosmetică. Documentul informativ al EigenLayer menționează în mod explicit că cei care deleagă sarcinile împărtășesc consecințele operatorului pe care îl aleg. Partea de profit și partea de risc sunt legate: operatorul decide ce sarcini de lucru să suporte, câștigă o compensație pentru efectuarea acestora și transmite o parte înapoi delegatorilor, în funcție de economia aplicabilă.
Pentru începători, implicația practică este că „Am depus în EigenLayer” nu este o descriere completă a unei poziții. De asemenea, trebuie să știți ce activ a fost re-mizat, care operator a primit delegarea, ce servicii asigură acel operator, ce recompense oferă aceste servicii și ce condiții de reducere a mizelor se aplică .
Simbiotic: seiful, curatorul și modelul aplicației
Symbiotic organizează capitalul în jurul seifurilor (vault-uri) . Un seif este un container on-chain care deține un singur token colateral și expune reguli pentru depuneri, retrageri, delegare și reducere a investițiilor (slashing). În modelul actual Core V2, strategiile pentru seifuri pot aloca capital prin adaptoare către aplicații și alte strategii aprobate. Documentația oficială a seifurilor explică faptul că seifurile emit acțiuni ERC-4626 și pot direcționa capitalul în funcție de strategia unui curator.
Un curator stabilește politica privind seiful: ce aplicații sau rețele pot primi capital, cât de concentrate pot fi alocările, ce operatori sunt eligibili, ce taxe se aplică și cum este gestionat riscul. Aceasta adaugă o întrebare de diligență diferită din partea lui EigenLayer. În loc să întrebe doar „Care operator?”, un deponent Symbiotic ar trebui să întrebe și „Ce strategie de seif și curator subscriu?”
Sistemul de slashing al Symbiotic este modular. Documentația sa privind slashing-ul descrie seifuri fără slashing, slashing imediat sau slashing cu drept de veto activat. O penalizare validă este limitată de garanția de miză capturată pentru operatorul și aplicația relevantă. Burner-ul configurat determină apoi ce se întâmplă cu garanțiile penalizate - de exemplu, dacă acestea sunt arse, redistribuite sau direcționate în altă parte.
EigenLayer vs. Symbiotic pe scurt
Întrebare
EigenLayer
Simbiotic
Abstracție de bază
Miză reluată delegată operatorilor care asigură servicii
Seifuri de garanții alocate prin strategii definite de curator
Cine face alegerile cheie de alocare?
Restaker alege delegarea; operatorii optează pentru servicii
Curatorii definesc politica de alocare a seifurilor; operatorii și aplicațiile optează pentru relații compatibile
Sursa de recompensă
Plăți pentru servicii și programe de stimulare a protocoalelor, sub rezerva factorilor economici ai operatorului
Plăți pentru aplicații/rețele, cum ar fi taxe, emisii, plăți externe sau alte fluxuri de recompense configurate
Garanții, seif, curator, aplicații, adaptoare, structură de taxe, mod de reducere a fondurilor
Momentul retragerii/riscului
Depinde de mecanica EigenLayer și de calea delegată/reluată
Epocile seifului și mecanismele de retragere a adaptorului subiacent contează
Tabelul este intenționat structural, nu promoțional. O DAE mai mare afișată pe oricare dintre părți nu înseamnă automat o oportunitate mai bună.
Cum restaking-ul remodelează randamentul DeFi
Schimbarea importantă nu este pur și simplu „mai mult APY”. Restaking-ul creează un nou nivel de venit pentru capital, care poate susține în mod credibil serviciile. În principiu, o unitate de securitate economică poate susține mai mult de o aplicație, atâta timp cât contractele și limitele de risc permit acest lucru.
Acest lucru poate îmbunătăți eficiența capitalului, dar creează și reutilizarea riscurilor . Dacă aceeași garanție asigură mai multe servicii, o singură eroare poate reduce protecția economică disponibilă în altă parte. Documentația proprie a Symbiotic privind reducerile de active menționează că, în cazul restaking-ului multi-network, o reducere pentru o rețea poate reduce garanția rămasă disponibilă altora, deoarece garanția este partajată.
Prin urmare, randamentul provine dintr-un comerț economic real: furnizorii de capital acceptă obligații suplimentare, iar aplicațiile plătesc pentru a accesa aceste garanții. Acest lucru este mai sustenabil decât tratarea punctelor doar ca „randament”, dar depinde în continuare de cererea reală din partea aplicațiilor. Dacă serviciile nu generează suficiente taxe sau valoare economică, recompensele mari pot necesita în schimb subvenții simbolice.
O listă de verificare pentru începători înainte de depunere
Pasul 1: identificați exact ce activ riscați
Notați activul subiacent, nu doar eticheta interfeței. ETH, un token lichid de staking și o acțiune din seif sunt expuneri diferite. Dacă garanția în sine poate suferi o dezechilibrare sau o defecțiune a contractului inteligent, restaking-ul adaugă risc pe lângă această bază.
Pasul 2: cartografiați fiecare parte care poate afecta poziția
Pentru EigenLayer, identificați operatorul și serviciile pe care le suportă. Pentru Symbiotic, identificați seiful, curatorul, aplicațiile, operatorii și adaptoarele relevante. Mai multe straturi nu înseamnă automat „rău”, dar înseamnă mai multe contracte și ipoteze de guvernanță de înțeles.
Pasul 3: citește condițiile de reducere înainte de pagina de recompensă
Reducerea drastică este o penalizare care reduce garanțiile atunci când se dovedesc abateri disciplinare sau condiții de eșec definite. Întrebați ce comportament poate fi redus, cum sunt depuse dovezile, dacă există o fereastră de veto sau de contestare, cât poate fi redus și ce se întâmplă cu activele penalizate ulterior.
Pasul 4: înțelegeți cum ieșiți
Verificați întârzierile la retrageri, mecanismele cozii de așteptare, perioadele de seif, cerințele de lichiditate și orice strategie ulterioară care trebuie anulată înainte ca fondurile să poată fi returnate. O poziție cu un randament nominal atractiv poate fi totuși nepotrivită dacă este posibil să aveți nevoie de capital cu preaviz scurt.
Pasul 5: calculați randamentul net, nu randamentul anunțat
O estimare utilă este:
Randament net așteptat = randamentul mizării de bază + recompense pentru servicii + stimulente temporare − taxe operator/curator − costuri de protocol − alocație pentru pierderi așteptate.
Termenul final nu este direct observabil, dar ignorarea lui este cea mai frecventă eroare conceptuală. O recompensă suplimentară de 2% nu este atractivă dacă riscul suplimentar valorează mai mult de 2% pentru tine.
Pasul 6: începeți cu o alocare de dimensiuni de test
Folosește mai întâi o sumă mică. Confirmă că înțelegi permisiunile portofelului, chitanțele de depunere, delegarea sau partajarea în seif, revendicările de recompense și calea de retragere. Acest lucru este important mai ales atunci când o poziție include mai multe contracte inteligente sau token-uri wrapper.
Riscurile care contează cel mai mult
Riscul de reducere drastică: defecțiunea operatorului sau a serviciului poate reduce garanțiile în conformitate cu normele aplicabile.
Riscul contractelor inteligente: erorile din protocolul de restaking, seif, adaptor, contract de recompensă sau token-ul colateral pot cauza pierderi.
Riscul de garanție: token-urile lichide sau alte garanții se pot tranzacționa sub valoarea așteptată sau se pot confrunta cu probleme ale emitentului/protocolului.
Concentrarea operatorilor: prea multă miză în spatele unui singur operator poate crea un risc operațional corelat.
Corelarea serviciilor: același eveniment poate afecta mai multe servicii care utilizează aceleași garanții.
Riscul de lichiditate: cozile de retragere, perioadele de timp limitate sau piețele secundare subțiri pot face ca ieșirea să fie mai lentă sau mai costisitoare decât se așteaptă.
Riscul token-urilor de recompensă: recompensele plătite în token-uri volatile sau ilichide pot valora mult mai puțin în momentul în care pot fi revendicate sau vândute.
Riscul curatorului/guvernanței: în structurile de seif gestionate, modificările de strategie și alegerile parametrilor vă pot afecta expunerea.
Ce model se potrivește cărui utilizator?
Ar putea fi mai ușor de raționat asupra EigenLayer dacă teza ta începe cu restaking-ul Ethereum și delegarea operatorilor: te poți concentra pe activul restaked, operator, serviciile pe care le asigură și relația recompensă/reducere.
Symbiotic ar putea fi atractiv pentru utilizatorii care doresc un framework bazat pe seifuri, cu materiale și strategii mai ample. Această flexibilitate este utilă, dar mută mai multă atenție către calitatea curatorului, selecția aplicațiilor, riscul adaptorului, epocile seifurilor și modulul de slashing exact.
Niciunul dintre răspunsuri nu este universal „mai sigur” sau „cu randament mai mare”. Cea mai bună soluție depinde de garanțiile pe care le dețineți deja, de complexitatea pe care o puteți monitoriza, de cât de repede ați putea avea nevoie de lichiditate și de faptul dacă recompensa incrementală vă compensează în mod adecvat pentru riscul suplimentar.
Ce trebuie să monitorizați după ce intrați
Re-mizatul nu este o strategie de tip „depune și uită”. Revizuiți operatorul sau curatorul, serviciile active, sursele de recompensă, împărțirea comisioanelor, configurația reducerilor drastice și condițiile de retragere. Dacă randamentul unei poziții crește brusc, întrebați-vă de ce. Uneori, răspunsul este o cerere mai mare; alteori este vorba de subvenții temporare pentru tokenuri; alteori este vorba de compensații pentru riscul care a crescut.
Începând cu septembrie 2026, ambele ecosisteme continuă să evolueze. Documentația Symbiotic reflectă arhitectura sa Core V2 introdusă în 2026, în timp ce EigenLayer a continuat să extindă serviciile care pot utiliza securitate economică reutilizată. Deoarece contractele, garanțiile suportate, programele de recompensare și seturile de operatori se pot modifica, verificați documentația oficială actuală înainte de a aproba o tranzacție.
Concluzia
Restaking-ul remodelează randamentele DeFi prin transformarea garanțiilor mizate într-o sursă reutilizabilă de securitate economică. EigenLayer abordează această piață prin intermediul unor retakeri, delegări, operatori și servicii; Symbiotic pune accent pe seifuri, curatori, aplicații și garanții configurabile.
Randamentul suplimentar poate fi semnificativ din punct de vedere economic atunci când aplicațiile reale plătesc pentru securitate. Însă întrebarea corectă nu este niciodată „Care protocol are cea mai mare DAE?”, ci „Ce nouă obligație accept, cine controlează riscul, cum pot ieși și cât sunt plătit pentru acea expunere?”. Dacă poți răspunde clar la aceste patru întrebări, evaluezi retaking-ul ca un alocator, mai degrabă decât să urmărești un număr pe un tablou de bord.