Solana Ecosystem Analysis: Can It Sustain Its Q4 2026 Momentum?
Solana’s 2026 ecosystem is expanding across DeFi, stablecoins, RWAs, and payments. Here’s what could sustain—or weaken—its Q4 momentum.
EigenLayer è da intendersi più come un mercato di titoli condivisi che come un semplice prodotto a rendimento passivo. Gli utenti possono rimettere in vendita asset idonei e delegarli a operatori che forniscono servizi aggiuntivi chiamati Servizi Autonomi Verificabili (AVS). In cambio, chi effettua la rimessa può ricevere ricompense da tali servizi. Il compromesso è che lo stesso capitale può essere esposto a rischi aggiuntivi legati agli operatori, agli AVS, agli smart contract, alla liquidità e alle penalizzazioni.
Al 15 settembre 2026, la documentazione ufficiale di EigenCloud elenca i contratti core della mainnet di Ethereum alla versione 1.8.1, il middleware alla 1.5.0, la CLI alla 1.5.1, Sidecar alla 3.13.0 e la generazione di prove EigenPod alla 1.5.2. La matrice indica inoltre che la mainnet di Ethereum supporta implementazioni multichain. La documentazione attuale afferma inoltre che i set di operatori ridistribuibili sono disponibili sulla mainnet e che ELIP-016 ha introdotto un ritardo di sette giorni nella risoluzione delle barre. Questi dettagli sono importanti perché il protocollo live ora offre agli AVS un controllo più esplicito sui set di operatori, sulle ricompense e sulle penalità rispetto a quanto suggerito dalle prime ipotesi di riorganizzazione.
Lo staking di Ethereum normalmente protegge Ethereum stesso. EigenLayer estende questa sicurezza economica ad altri servizi, consentendo agli staker di assumere impegni aggiuntivi. La documentazione del protocollo descrive un sistema che collega tre partecipanti principali: gli staker forniscono il capitale, gli operatori gestiscono il software necessario e gli AVS definiscono il servizio e le sue regole.
Il restking può essere liquido o nativo. Il restking liquido prevede il deposito di token di staking liquidi supportati, EIGEN o altre strategie ERC-20 supportate, nei contratti EigenLayer. Il restking nativo prevede la modifica delle credenziali di prelievo di un validatore Ethereum in contratti EigenLayer e pertanto richiede la gestione di un validatore Ethereum. Si tratta di due percorsi operativi distinti che non devono essere considerati intercambiabili.
Un AVS è un servizio il cui lavoro off-chain produce impegni on-chain che possono essere verificati e applicati con garanzie criptoeconomiche. Esempi di possibili categorie di servizi includono disponibilità di dati, calcolo, oracoli, custodi e altre attività off-chain verificabili. Il punto importante è che EigenLayer non rende ogni AVS ugualmente sicuro: ogni AVS può avere la propria progettazione delle attività, il proprio insieme di operatori, il proprio modello di ricompensa e le proprie condizioni di penalità.
Le ricompense di EigenLayer non rappresentano un pagamento di interessi garantito dal protocollo. La documentazione ufficiale definisce le ricompense come token distribuiti da un AVS (Automated Virtual System) agli staker e agli operatori per la partecipazione al servizio. La ricompensa può quindi dipendere dalla reale domanda da parte dell'AVS, dall'importo erogato, dagli operatori selezionati e dalle modalità di calcolo della distribuzione.
| Domanda | Risposta pratica |
|---|---|
| Chi esegue il lavoro? | Gli operatori utilizzano il software AVS ed eseguono le attività di convalida o di assistenza assegnate. |
| Chi sceglie l'operatore? | Il sistema di riassemblaggio delega a un operatore. La documentazione attuale afferma che la delega è a un singolo operatore e che il saldo riassemblato disponibile è totale o nullo. |
| Chi paga la ricompensa? | AVS eroga premi a staker e operatori, in base alle proprie dinamiche economiche e al proprio modello di distribuzione. |
| Cosa riduce la ricompensa? | Commissioni dell'operatore, valore di mercato del token premio, tempistiche di richiesta, costi del gas e qualsiasi restrizione di prelievo o blocco. |
| Il TAEG indicato è fisso? | No. Il tasso visualizzato può variare al variare di premi, puntate, commissioni, prezzi dei token o partecipazione ad AVS. |
La documentazione attuale relativa ai premi descrive Rewards v2 e v2.1 come sistemi gestiti dagli operatori, mentre Rewards v2.2 può distribuire premi in base alla quota unica o alla quota totale delegata all'interno di un set di operatori. I calcoli dei premi vengono eseguiti off-chain e consolidati in una radice Merkle pubblicata on-chain; sulla mainnet, la documentazione afferma che la radice viene pubblicata settimanalmente e che è previsto un ritardo di una settimana prima che i premi siano riscattabili. Inoltre, l'accumulo dei premi si interrompe quando viene messo in coda un prelievo. Questi meccanismi rendono il rendimento nominale meno utile rispetto a un calcolo completo del premio netto al netto di commissioni, volatilità del token e periodo di indisponibilità di liquidità.
Il troncamento è il compromesso centrale. Quando un operatore assegna la quota delegata a un set di operatori AVS, una porzione definita può diventare Quota Unica: quota che un particolare AVS può troncare in base alle condizioni del set. La documentazione ufficiale afferma che il troncamento può bruciare fondi o, per i set ridistribuibili idonei, inviarli a un destinatario di ridistribuzione specificato.
Non si tratta semplicemente della normale penalità per i validatori di Ethereum ripetuta in un'interfaccia diversa. L'AVS definisce gli impegni e può progettare condizioni di penalizzazione flessibili. La documentazione di EigenLayer avverte che un AVS può avere ampia discrezionalità sul perché un operatore venga penalizzato e che le condizioni non devono necessariamente essere oggettivamente attribuibili on-chain. Per chi effettua una nuova transazione, l'azione utile è leggere la specifica struttura di penalizzazione dell'AVS e determinare esattamente quale allocazione della propria quota delegata è esposta.
I set di operatori ridistribuibili sono progettati in modo che i fondi tagliati possano essere trasferiti a un destinatario anziché essere semplicemente bruciati. Ciò può migliorare la protezione economica di un AVS e supportare ricompense più elevate, ma crea anche una connessione finanziaria diretta tra il taglio e il destinatario. EigenLayer descrive esplicitamente il compromesso come ricompense potenzialmente più elevate accompagnate da un maggiore rischio di taglio.
Esistono anche limitazioni specifiche per ciascun asset. La documentazione attuale relativa allo slashing afferma che l'ETH nativo non può essere ridistribuito e può rimanere bloccato in modo permanente nei contratti EigenPod in seguito allo slashing. Afferma inoltre che EIGEN è escluso dallo slashing che consente la ridistribuzione al momento. Non si deve presumere che il termine "ridistribuibile" si applichi uniformemente a ogni asset depositato nell'ecosistema.
La delega è importante dal punto di vista operativo. Un sistema di riorganizzazione seleziona un operatore e la documentazione attuale relativa a questo sistema prevede che un sistema di riorganizzazione possa delegare a un solo operatore alla volta. Ciò può semplificare l'amministrazione, ma significa anche che un guasto del software, un errore nella gestione delle chiavi, un'interruzione del servizio o una selezione errata del sistema AVS da parte di un singolo operatore possono compromettere l'intero saldo delle deleghe.
La reputazione dell'operatore non sostituisce la lettura delle regole AVS. Un operatore affermato può comunque aderire a un nuovo servizio con hardware, governance o ipotesi di slashing non familiari. Esamina ogni Operator Set a cui l'operatore assegna lo stake, non solo il marchio pubblico dell'operatore o il tasso di ricompensa pubblicizzato.
Restaking introduce un'ulteriore superficie di smart contract attorno all'asset sottostante. Deposito a garanzia per i prelievi, allocazione, delega, contabilità delle ricompense, EigenPods e contratti AVS sono tutti elementi rilevanti. EigenLayer pubblica i report di audit e indirizza gli utenti ai repository di audit attuali e passati, ma un audit è una prova di revisione, non una garanzia che non esistano exploit.
La panoramica della Eigen Foundation afferma inoltre che il protocollo e il token EIGEN sono costituiti in gran parte da smart contract aggiornabili e che le responsabilità relative ad aggiornamenti, parametri e sospensioni sono attualmente affidate ai multisig di governance e al Protocol Council. Ciò non dimostra un comportamento malevolo, ma rappresenta una dipendenza di governance sostanziale. Un elenco di controllo sensato include chi può aggiornare o sospendere i contratti pertinenti, quali sono i ritardi previsti e come vengono informati gli utenti.
I contratti di EigenLayer utilizzano ritardi nei prelievi come misura di sicurezza. Un ritardo può dare ai monitor il tempo di reagire a comportamenti anomali, ma significa anche che l'asset non è immediatamente disponibile quando le condizioni di mercato cambiano. I token di staking liquidi comportano rischi specifici di riscatto, depeg e liquidità. Lo staking nativo può prevedere meccanismi di attivazione o uscita tramite validatori di Ethereum, oltre al processo proprietario di EigenLayer.
Prima di depositare, valuta se puoi tollerare l'impossibilità di vendere, reinvestire o prelevare immediatamente. In caso contrario, il modesto premio potrebbe non compensare la liquidità a cui rinunci.
La tesi più convincente a favore di EigenLayer non è che "il respingimento paga sempre di più". La tesi più convincente è che un sistema AVS funzionante può acquistare una sicurezza economica credibile da un mercato di operatori e staker esistente, mentre gli staker possono ricevere un compenso per aver messo a disposizione capitali per i servizi che sono disposti a supportare.
Questi sono potenziali benefici, non risultati garantiti. Un sistema AVS con scarso utilizzo, finanziamenti insufficienti o un token di ricompensa soggetto a forte inflazione potrebbe offrire rendimenti insoddisfacenti in rapporto al rischio, anche se la percentuale pubblicizzata sembra allettante. Valuta gli utenti del servizio, le fonti di reddito o di finanziamento, la liquidità del token di ricompensa, le commissioni dell'operatore e la quantità di stake in competizione per la distribuzione.
Utilizzare questa lista di controllo prima di riassegnare o modificare una delega esistente:
EigenLayer può essere una soluzione valida per un utente esperto di Ethereum che comprende concetti come la delega, l'esposizione agli smart contract, i tempi di prelievo, le penali specifiche di AVS e la volatilità delle ricompense in token. È meno adatto a chi cerca la certezza del capitale investito, liquidità immediata o un semplice prodotto di risparmio a tasso fisso.
La conclusione migliore è quindi condizionata: EigenLayer offre un modello infrastrutturale significativo e un possibile flusso di ricompense aggiuntivo, ma il ri-staking è un esercizio di selezione del rischio. Ogni delega va considerata come una decisione attiva riguardante un operatore specifico e un AVS specifico, non come un upgrade indiscriminato allo staking ordinario.
Questa analisi è stata verificata il 15 settembre 2026. Per l'architettura del protocollo, i componenti supportati, i meccanismi di ricompensa, le regole di slashing, i ritardi di prelievo e il materiale sulla sicurezza, consultare la Panoramica ufficiale di EigenLayer , la Panoramica sul Restaking , la documentazione AVS , la documentazione sulle ricompense , la documentazione sullo slashing , la documentazione sui set di operatori , la documentazione sui ritardi di prelievo , la pagina ufficiale di audit , la matrice di rilascio e compatibilità e la panoramica della Fondazione Eigen . Questo articolo ha scopo informativo e non costituisce consulenza finanziaria.
Solana’s 2026 ecosystem is expanding across DeFi, stablecoins, RWAs, and payments. Here’s what could sustain—or weaken—its Q4 momentum.
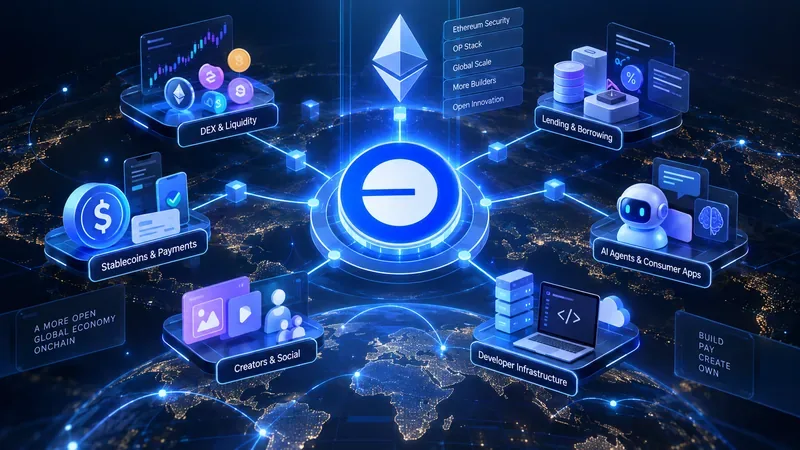
Una guida al 2026 per Optimism Superchain: metriche di adozione verificate, compromessi dell'OP Stack e come Uniswap, Aerodrome, Velodrome, Aave e Morpho si adattano a esigenze diverse.
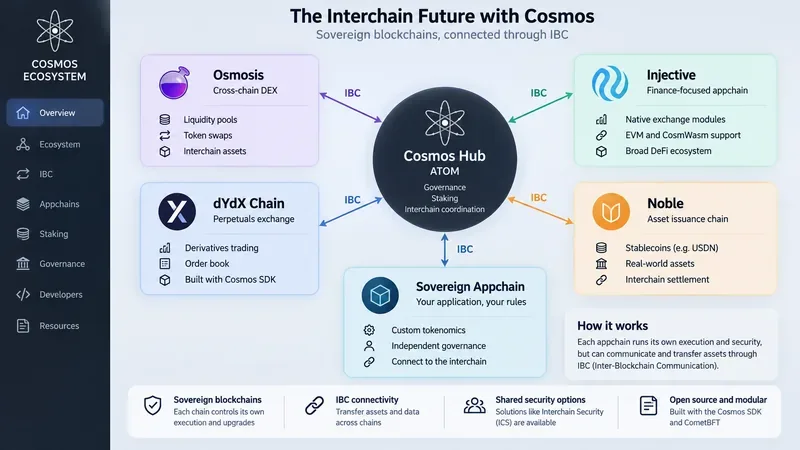
Comprendere come Cosmos, ATOM, IBC e le appchains si integrano tra loro, oltre a come valutare Osmosis, dYdX Chain, Injective, Noble e il modello interchain.
Esplora l'ecosistema TON, le mini-app di Telegram, i wallet, i pagamenti, la DeFi e i rischi, oltre al cambio di nome da Toncoin a Gram previsto per il 2026 e al suo significato.
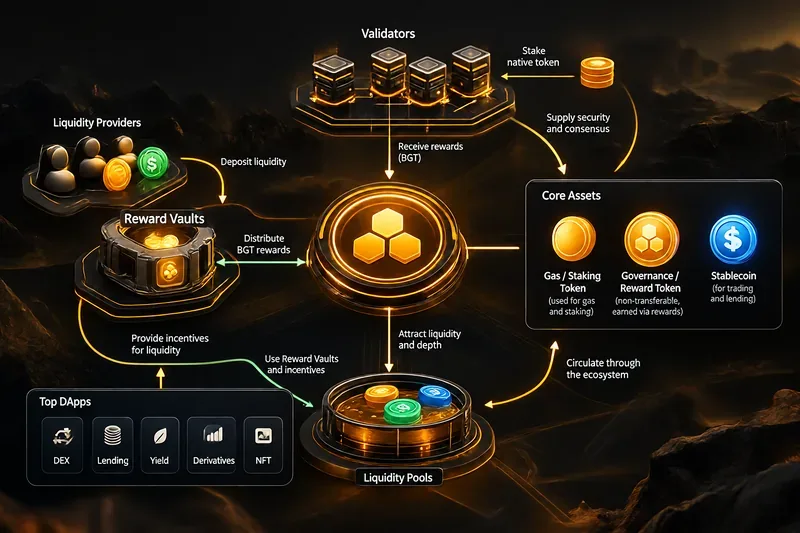
Scopri il modello Proof of Liquidity di Berachain, BERA, BGT, HONEY, i Reward Vault e importanti DApp come BEX, Bend, Infrared, Kodiak, Dolomite e BeraBorrow.
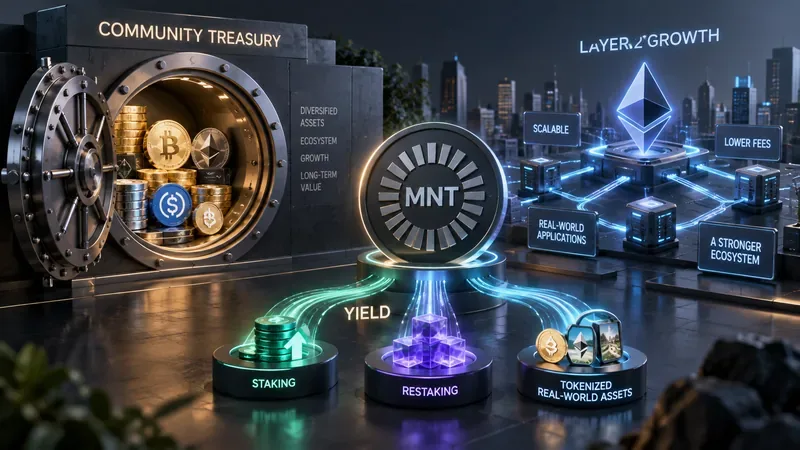
Comprendere l'ecosistema di Mantle basato su MNT, la struttura della tesoreria, i livelli di rendimento, l'architettura L2, i segnali di crescita e i rischi che gli investitori dovrebbero monitorare nel 2026.
Una valutazione pratica, aggiornata al 2026, dell'EVM parallelo di Monad, della sua diffusione nell'ecosistema, dei compromessi per gli sviluppatori e del suo confronto con Ethereum, Sei e MegaETH.
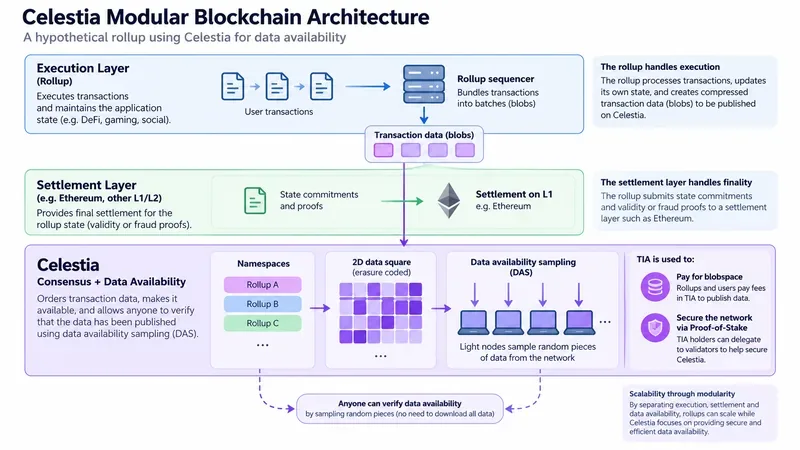
Un'analisi approfondita e pratica di Celestia che illustra le blockchain modulari, il campionamento della disponibilità dei dati, i namespace, Blobstream, l'utilità TIA e i compromessi che le aggregazioni comportano.
Esplora l'ecosistema Base nel 2026, da Aerodrome e Morpho ad Aave, Uniswap, Virtuals, Zora, Moonwell e i pagamenti degli agenti x402.
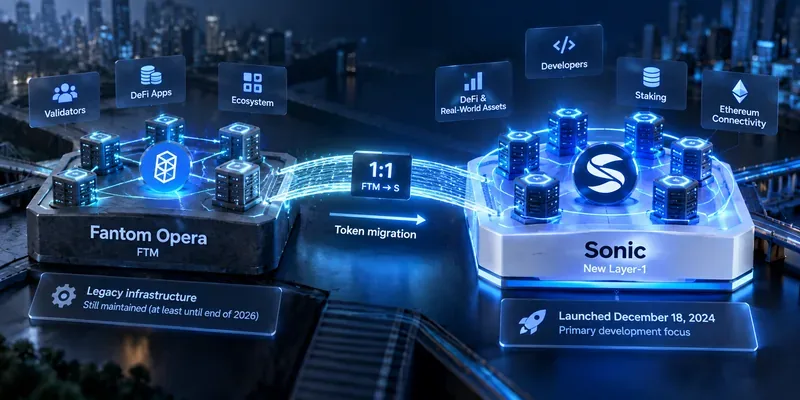
Analizza la transizione di Fantom a Sonic, la migrazione da FTM a S, l'architettura di Sonic, la tokenomics, gli incentivi per gli sviluppatori, l'impatto sull'ecosistema e i rischi che saranno ancora rilevanti nel 2026.