Accueil
» Connaissances
»
Comment calculer et gérer les ratios risque/rendement dans le trading de cryptomonnaies
Comment calculer et gérer les ratios risque/rendement dans le trading de cryptomonnaies
L'analyse risque/rendement est l'une des méthodes les plus simples pour transformer une idée de trading de cryptomonnaies en un plan concret. Les calculs n'ont pas fondamentalement changé, mais le risque d'exécution mérite une attention particulière : le 18 août 2026, Investor.gov a mis à jour son bulletin sur les ordres stop, stop-limit et stop suiveur. Bien que ce bulletin concerne les titres et non les cryptomonnaies, son principal avertissement relatif à l'exécution est largement pertinent : un prix stop est un déclencheur, et non un prix d'exécution garanti. Les plateformes d'échange de cryptomonnaies et de produits dérivés peuvent appliquer des règles différentes ; les traders doivent donc vérifier les modalités sur la plateforme qu'ils utilisent. Consultez le bulletin d'Investor.gov sur les ordres stop .
Cette distinction est importante car un ratio théorique de 1:3 peut se révéler moins avantageux en pratique après des glissements, des frais, des exécutions partielles ou un franchissement rapide du seuil de déclenchement. L'objectif de ce guide n'est donc pas seulement de calculer un ratio, mais aussi de maîtriser les hypothèses qui le sous-tendent.
Que signifie le rapport risque/récompense dans le trading de cryptomonnaies ?
Le ratio risque/rendement compare la perte potentielle en cas d'échec de l'opération au gain potentiel en cas d'atteinte de l'objectif. Dans cet article, ce ratio est noté risque:rendement . Une opération risquant 100 $ pour un objectif de 300 $ présente donc un ratio de 1:3.
Certaines plateformes de trading et certains formateurs inversent l'ordre et affichent le ratio gain/risque. Une même transaction peut ainsi apparaître comme 3:1. Pour éviter toute erreur, indiquez toujours les valeurs numériques en toutes lettres plutôt que de vous fier uniquement au symbole deux-points.
Un concept connexe est le multiple R. Un « R » représente le montant que vous aviez prévu de risquer. Si vous risquez 100 $ et gagnez 250 $, le résultat est de +2,5R. Si le stop loss est atteint et que la perte est de 100 $, le résultat est de -1R. Les multiples R facilitent la comparaison des transactions avec des prix de cryptomonnaies et des tailles de position différentes.
Étape 1 : Définir le point d’entrée, le point d’invalidation et l’objectif avant de dimensionner la position.
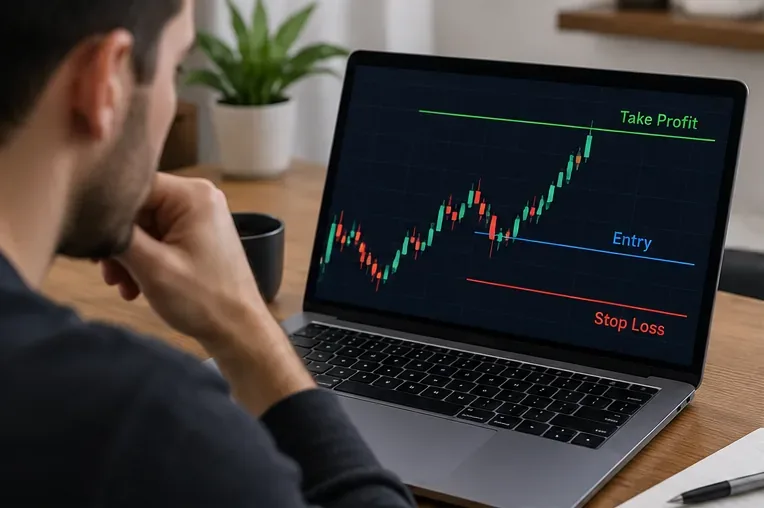
Commencez par définir la structure de l'opération : définissez votre point d'entrée, le moment où l'idée est invalidée et le moment où vous prendriez raisonnablement vos bénéfices.
Pour une position longue, le stop loss est généralement placé en dessous du prix d'entrée et l'objectif au-dessus. Pour une position courte, c'est l'inverse : le stop loss est placé au-dessus du prix d'entrée et l'objectif en dessous. Le stop loss doit refléter le point où la stratégie de trading n'est plus valable, et non un montant arbitraire choisi uniquement pour rendre le ratio plus attractif.
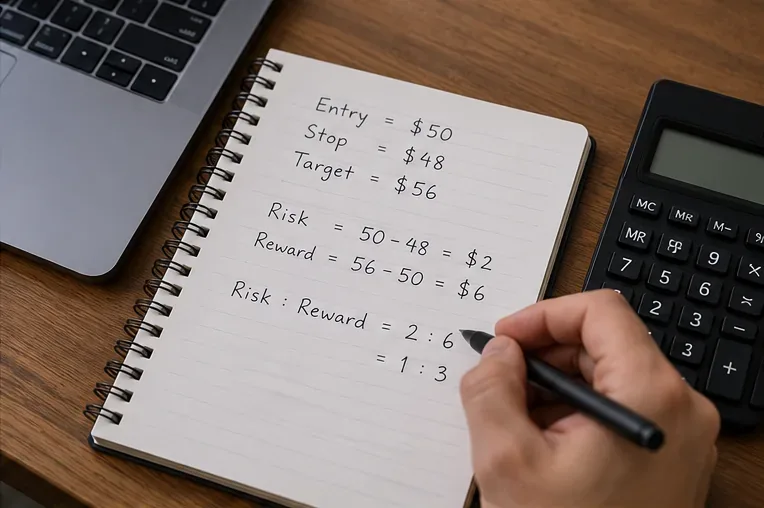
Exemple de configuration longue :
Entrée : 50 $
Arrêt : 48 $
Objectif : 56 $
Le risque de prix prévu est de 2 $ par unité, tandis que le gain prévu est de 6 $ par unité. Cela représente un ratio de 2:6, soit un ratio risque/gain de 1:3 .
Pour une position courte, utilisez les écarts de prix absolus. Si vous vendez à découvert à 50 $, placez le stop à 52 $ et visez 44 $, le risque reste de 2 $ et le gain potentiel de 6 $, soit un ratio de 1:3.
Étape 2 : Calculer le rapport risque/rendement
Calculez d'abord la distance entre le prix et le niveau stop et le niveau cible ; puis réduisez ces distances à un simple ratio risque/rendement.
Pour une position longue, les formules de base sont les suivantes :
Risk per unit = Entry price - Stop price
Reward per unit = Target price - Entry price
Reward-to-risk multiple = Reward per unit / Risk per unit
Si le prix d'entrée est de 50 $, le prix de vente est de 48 $ et le prix cible est de 56 $ :
Risque par unité = 50 $ - 48 $ = 2 $
Récompense par unité = 56 $ - 50 $ = 6 $
Ratio gain/risque = 6 $ / 2 $ = 3
Rapport risque/récompense = 1:3
Le ratio ne vous indique pas si la configuration a des chances de gagner. Il vous renseigne uniquement sur la structure des gains si les prix prévus sont atteints. Une configuration avec un ratio de 1:5 et une très faible probabilité de succès peut s'avérer moins utile qu'une configuration avec un ratio de 1:2 qui correspond à une stratégie éprouvée. La qualité du ratio et la qualité de la configuration sont deux choses distinctes.
N'obligez pas chaque transaction à respecter le même ratio
On entend souvent des règles comme « ne prendre que des positions avec un ratio cours/bénéfice d'au moins 1:2 ». Ce critère peut s'avérer utile pour certains systèmes, mais il ne constitue pas une règle absolue. Une stratégie doit être évaluée en fonction de son taux de réussite, de son gain moyen, de sa perte moyenne, de ses coûts de transaction et de la régularité de son exécution.
En négligeant les coûts, le taux de gain théorique à l'équilibre pour un multiple de récompense/risque fixe est :
Taux de victoire à seuil de rentabilité avant coûts
1:1
1.0R
50,0%
1:1,5
1,5R
40,0%
1:2
2.0R
33,3%
1:3
3.0R
25,0%
Il s'agit de seuils de rentabilité mathématiques, et non de prédictions. Les frais, le financement, le dérapage, les taxes, les ordres non exécutés et les sorties discrétionnaires peuvent augmenter le taux de réussite réellement nécessaire pour atteindre le seuil de rentabilité.
Étape 3 : Convertir la distance d’arrêt en une taille de position
La taille des positions doit être déterminée par le budget de risque du compte et la distance de stop, et non par le pouvoir d'achat ou l'effet de levier disponibles.
Une fois le niveau de stop défini, déterminez la perte que vous êtes prêt à accepter si le stop est déclenché à proximité du niveau prévu. Il s'agit du risque supporté par cette transaction.
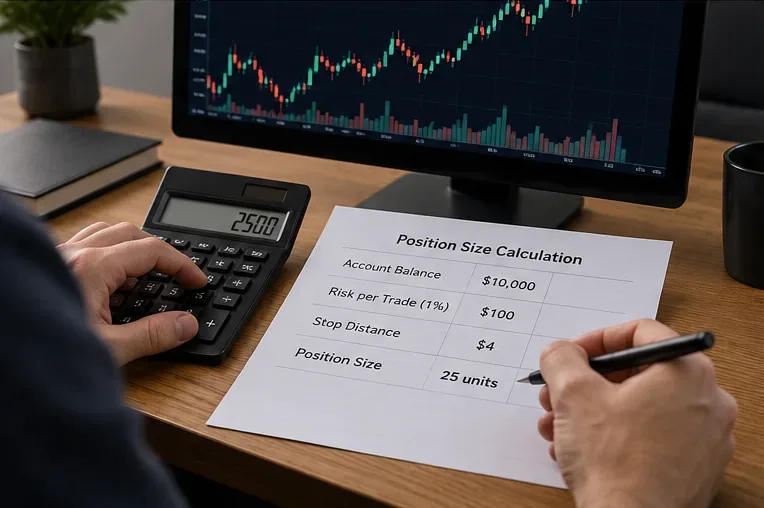
Supposons que le compte soit de 10 000 $ et que le trader choisisse de risquer 1 %, soit 100 $, sur une configuration avec une distance de stop de 4 $ par pièce :
Position size = Account risk / Stop distance
$100 / $4 = 25 units
Cette méthode permet de maintenir la perte en dollars prévue constante, même en cas de variation de la volatilité. Un stop plus large engendre une position plus petite ; un stop plus serré engendre une position plus importante, à budget de risque égal.
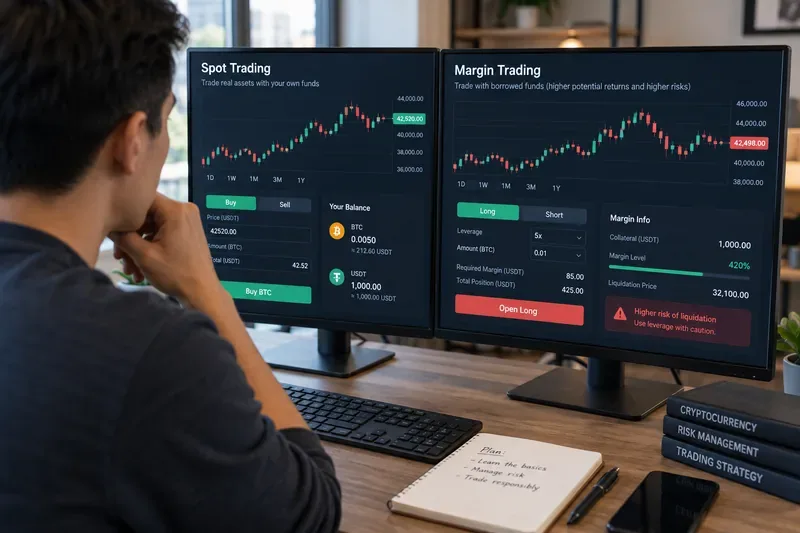
Soyez particulièrement prudent avec les produits dérivés de cryptomonnaies à effet de levier. La CFTC avertit que l'effet de levier amplifie les gains et les pertes et peut rendre les fluctuations de prix défavorables plus importantes. La marge déposée ne correspond pas au risque économique maximal. Les spécifications du contrat, la marge de maintien, les règles de liquidation, le financement et les contrôles des risques propres à la plateforme d'échange peuvent tous influencer le résultat. Consultez l' avis de la CFTC sur les risques liés au trading de cryptomonnaies avant d'utiliser l'effet de levier.
Étape 4 : Ajuster le ratio prévu pour les frais, le glissement et le comportement des ordres
Le ratio théorique suppose des points d'entrée et de sortie précis. Or, les marchés réels ne les offrent pas toujours. Pour un calcul plus réaliste, il convient d'estimer les coûts de transaction de part et d'autre de la position et de tenir compte du glissement, le cas échéant.
Pour une position longue, une approximation prudente est :
Adjusted risk per unit = Entry - Stop + expected entry/exit costs + expected adverse slippage
Adjusted reward per unit = Target - Entry - expected entry/exit costs - expected adverse slippage
Imaginez une configuration avec un risque brut de 2,00 $ et un gain brut de 6,00 $, mais le trader estime à 0,20 $ par unité les coûts et le slippage combinés sur l'ensemble de la transaction. Le risque ajusté est d'environ 2,20 $ et le gain ajusté d'environ 5,80 $. Le ratio initial de 1:3 devient approximativement de 1:2,64.
C’est pourquoi les stratégies à cible réduite et à haute fréquence peuvent être plus sensibles aux coûts que les configurations plus lentes avec des objectifs de prix plus importants.
Les ordres stop ne garantissent pas le prix stop.
Investor.gov explique qu'un ordre stop devient un ordre au marché une fois le prix stop atteint, et que le prix d'exécution peut différer sensiblement du prix de déclenchement lorsque la liquidité est limitée ou que les prix fluctuent rapidement. Un ordre stop-limite offre un meilleur contrôle du prix, mais introduit un autre risque : l'ordre peut ne pas être exécuté si le marché s'éloigne de la limite. Ce bulletin concerne les valeurs mobilières ; les traders de cryptomonnaies doivent donc également consulter la documentation relative aux ordres sur leur plateforme. Voir la présentation des types d'ordres sur Investor.gov .
Étape 5 : Utiliser les multiples de R pour gérer les sorties sans perdre de vue les risques
Une fois la position ouverte, exprimez la progression en valeur relative (R) plutôt qu'en pourcentage. Si le stop initial représente 1R et que le prix a évolué en votre faveur d'une distance deux fois supérieure, la position est d'environ +2R avant prise en compte des frais.
Cela simplifie l'évaluation des sorties partielles. Par exemple, si la moitié de la position est clôturée à +2R et l'autre moitié à l'équilibre, le résultat brut de l'opération est d'environ +1R. Si la moitié est clôturée à +1R et l'autre moitié perd 1R par rapport à l'entrée initiale, le résultat brut combiné est quasiment stable avant déduction des frais.
Placer un stop au seuil de rentabilité peut limiter les pertes, mais le faire automatiquement risque de bloquer des positions qui nécessitent une certaine marge de fluctuation. La règle optimale dépend du comportement observé de la configuration, et non d'une préférence systématique pour une protection précoce.
Étape 6 : Suivre le ratio risque/rendement réel, et pas seulement le ratio risque/rendement prévu.
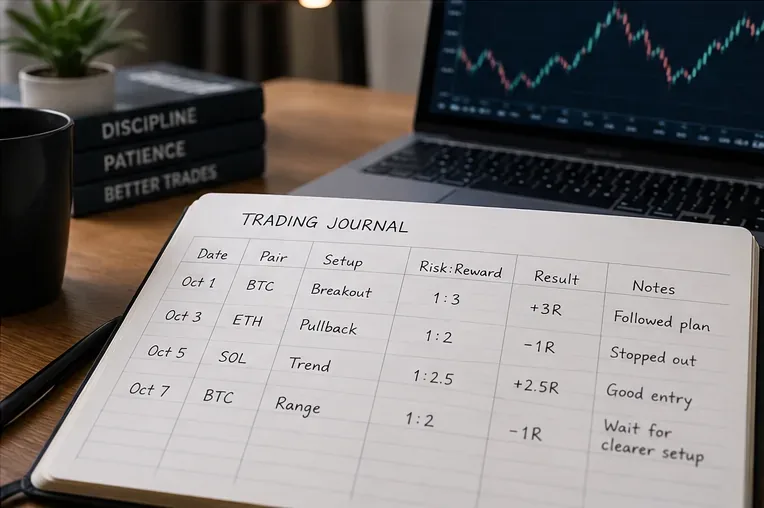
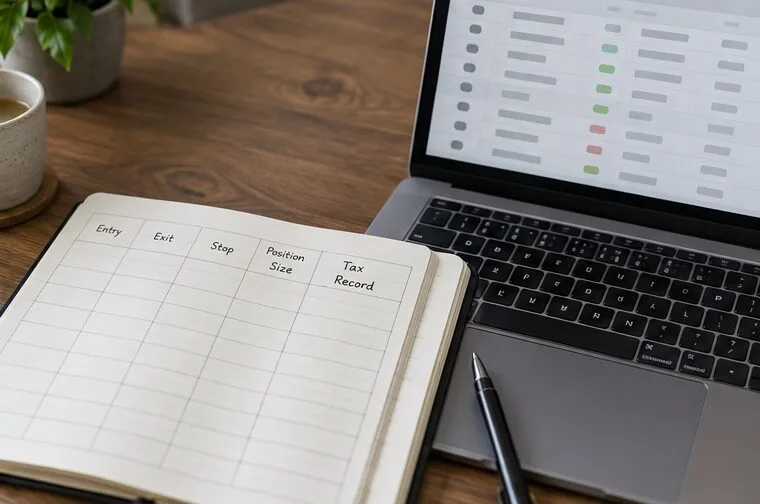
Un journal de transactions permet de comparer le ratio prévu avant l'entrée en position avec le multiple R réellement obtenu après exécution.
Un journal doit consigner à la fois le plan et le résultat. Les champs utiles comprennent :
Type d'actif et de marché, comme le marché au comptant du BTC ou les contrats à terme perpétuels de l'ETH.
Entrée, arrêt et cible
Rapport risque/récompense prévu
Risque du compte en dollars et en pourcentage
Taille de la position et effet de levier, le cas échéant
Frais, financement et estimation du dérapage
Prix de sortie réel(s)
Résultat obtenu dans R
Raison de tout écart par rapport au plan initial
Sur un échantillon significatif de transactions, comparez le R moyen prévu avec le R moyen réalisé. Si une stratégie prévoit systématiquement des gains de 2R mais n'en réalise que 0,8R en raison de profits réduits prématurément, l'analyse révèle un problème d'exécution que le ratio initial seul masquerait.
Erreurs courantes d'évaluation du rapport risque/récompense dans le trading de cryptomonnaies
Choisir d'abord la cible et déplacer la butée pour obtenir un meilleur ratio
Un ratio n'est utile que si le stop et l'objectif sont tous deux liés à une analyse de marché solide. Réduire le stop uniquement pour passer de 1:1,2 à 1:3 peut accroître le risque d'être déclenché par la volatilité ordinaire.
Utiliser l'effet de levier pour justifier un budget de pertes plus important
L’effet de levier modifie l’efficacité du capital et la dynamique de liquidation ; il ne rend pas l’opération sous-jacente plus sûre. Le budget de risque doit être défini avant l’effet de levier, puis la structure de la position doit être vérifiée au regard des règles de marge et de liquidation.
En ignorant la corrélation entre les positions
Trois positions longues distinctes sur des crypto-actifs fortement corrélés peuvent se comporter comme un seul pari directionnel plus important. Le risque par transaction peut sembler faible, alors que l'exposition globale du portefeuille est bien plus élevée. Il convient de considérer l'exposition directionnelle et sectorielle totale, et non seulement les ratios individuels.
Considérer un ordre stop-loss comme une perte maximale garantie
Les marchés volatils, les écarts de prix, les pannes et les pénuries de liquidités peuvent entraîner des exécutions moins favorables que prévu. Les sources officielles mentionnées ci-dessus précisent les limitations d'exécution pour les ordres au marché traditionnels, mais les spécificités des plateformes de cryptomonnaies peuvent varier. Il est donc conseillé d'intégrer une marge de sécurité dans la gestion des risques plutôt que de supposer que l'ordre stop sera toujours exécuté à la perfection.
Liste de vérification pratique avant la transaction
Définissez votre point d'entrée en fonction de la configuration, et non par peur de rater une opportunité.
Placez le point d'arrêt là où la thèse est invalidée.
Choisissez une cible plausible compte tenu de la structure du marché et de l'horizon temporel.
Calculer le risque brut, le gain brut et le ratio risque/gain.
Estimer les frais, le financement et le dérapage réaliste.
Définissez un risque maximal pour votre compte et calculez la taille de votre position à partir de la distance de stop.
Pour les positions à effet de levier, vérifiez les règles de marge, de liquidation et de contrat avant de soumettre l'ordre.
Notez les règles de multiplicateur R et de sortie prévues.
Après la transaction, enregistrez le R réalisé et la raison de tout écart.
En résumé
Le ratio risque/rendement est surtout utile comme outil de planification et d'analyse, et non comme outil de prédiction. Il convient d'abord de définir la stratégie de trading, de calculer le risque de prix et le rendement potentiel, de dimensionner la position en fonction d'un budget de risque explicite pour le compte, puis d'ajuster les attentes en fonction des coûts d'exécution réels. Un ratio de 1:3 n'est pas systématiquement meilleur qu'un ratio de 1:2 ; ce qui importe, c'est l'interaction de ce ratio avec le taux de réussite réel de la stratégie, le rendement moyen réalisé, les coûts et la régularité.
Les marchés des cryptomonnaies peuvent être extrêmement volatils et l'effet de levier peut amplifier les pertes. La CFTC recommande de bien comprendre comment un produit peut engendrer des pertes et d'éviter les stratégies que vous ne maîtrisez pas. L'analyse risque/rendement doit être considérée comme un élément d'une démarche globale d'évaluation des risques, et non comme une garantie de profit.