Inicio
» Noticias
»
Explicación de las finanzas descentralizadas institucionales: cómo Wall Street accede a los pools de liquidez en la cadena de bloques.
Explicación de las finanzas descentralizadas institucionales: cómo Wall Street accede a los pools de liquidez en la cadena de bloques.
Las finanzas descentralizadas institucionales (DeFi) ya no son solo un experimento mental sobre la posibilidad de que los bancos "utilicen criptomonedas". La pregunta más útil para un recién llegado es mucho más específica: ¿cómo pueden un gestor de activos regulado, un banco, un fondo de cobertura, una tesorería corporativa o un corredor acceder a la liquidez en la cadena de bloques sin abandonar los controles que exigen las finanzas tradicionales?
La respuesta se está manifestando a través de un modelo por capas. Las instituciones generalmente no envían billeteras corporativas sin restricciones a granjas de rendimiento anónimas. En cambio, combinan activos financieros tokenizados, proveedores de servicios calificados o regulados, listas de permitidos, custodia institucional, liquidación mediante contratos inteligentes e infraestructura de finanzas descentralizadas cuidadosamente seleccionada. En algunos casos, el componente DeFi se asemeja a un creador de mercado automatizado (AMM), donde el software fija los precios de las transacciones frente a activos agrupados. En otros, se parece más a un sistema de solicitud de cotización (RFQ), en el que los creadores de mercado aprobados compiten para ofrecer un precio antes de que la transacción se liquide en la cadena de bloques.
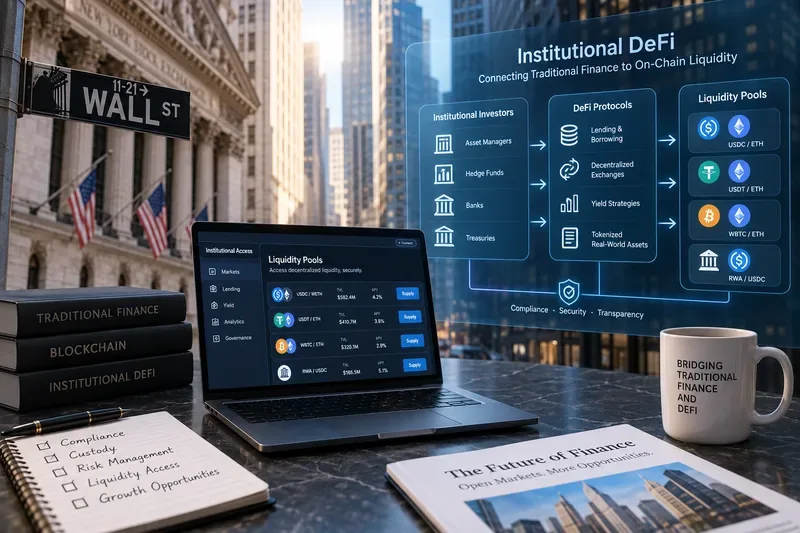
Un espacio de trabajo institucional DeFi con temática de Wall Street que muestra el puente principal desde las instituciones financieras tradicionales, a través de una infraestructura on-chain compatible, hasta los fondos de liquidez.
Primero, comprenda qué significa realmente “DeFi institucional”.
Las finanzas descentralizadas, o DeFi, se refieren a aplicaciones financieras que utilizan redes blockchain y contratos inteligentes para realizar funciones como el comercio, los préstamos, los empréstitos, la liquidación, la gestión de garantías y la emisión de activos. Un fondo de liquidez es una reserva de activos controlada por contratos inteligentes que permite operar con dinero o realizar préstamos sin depender de un libro de órdenes convencional para cada transacción.
Las finanzas descentralizadas institucionales (DeFi) añaden una capa adicional: los participantes, los activos y los flujos de transacciones a menudo deben cumplir con requisitos relacionados con la elegibilidad de los inversores, los controles contra el lavado de dinero, la custodia, el registro de datos, la verificación de sanciones, los límites de riesgo internos y la propiedad legal. Por lo tanto, el sistema resultante puede descentralizarse en la capa de liquidación o infraestructura del mercado, manteniendo al mismo tiempo puntos de control de cumplimiento centralizados en la incorporación, la custodia, la transferencia o el reembolso.
Esa distinción es importante porque la expresión «protocolos de Wall Street» puede resultar engañosa. Muchos de estos protocolos no pertenecen ni son gestionados por empresas de Wall Street. Lo que está cambiando es que las instituciones tradicionales están conectando cada vez más productos regulados y flujos de trabajo institucionales con cadenas de bloques públicas y plataformas de ejecución al estilo DeFi.
¿Qué debe preparar un recién llegado antes de evaluar las finanzas descentralizadas (DeFi) institucionales?
Antes de centrarnos en los rendimientos principales, conviene dividir la pila en cinco preguntas. Primero, ¿cuál es el activo subyacente? Segundo, ¿quién tiene derecho legal a poseerlo o canjearlo? Tercero, ¿dónde se realiza la custodia? Cuarto, ¿qué contratos inteligentes o plataformas de negociación se utilizan? Quinto, ¿qué sucede si falla la cadena de bloques, el emisor, el custodio, el creador de mercado o el proceso de canje?
Capa
Pregunta para hacer
Por qué es importante
Activo
¿El token es una stablecoin, una participación en un fondo, un token respaldado por el Tesoro, un token de depósito u otro tipo de garantía?
Los derechos legales y económicos del token dependen de su estructura.
Elegibilidad
¿El acceso es sin permisos, está limitado a inversores cualificados o restringido a monederos aprobados?
Los productos institucionales suelen utilizar listas de acceso y de monederos electrónicos para la incorporación de usuarios.
Custodia
¿Quién controla las claves privadas o la cuenta de activos reconocida legalmente?
El riesgo operativo puede diferir enormemente entre la autocustodia y la custodia por parte de terceros.
Liquidez
¿Las operaciones se realizan en un pool de AMM, a través de creadores de mercado RFQ o mediante acuñación y canje directos?
Cada ruta tiene características diferentes en cuanto a precio, profundidad y ejecución.
Asentamiento
¿La transacción se liquida de forma atómica en la cadena de bloques, fuera de ella o mediante un proceso híbrido?
El diseño de la liquidación determina el riesgo de contraparte y el riesgo temporal.
Cómo las instituciones están logrando realmente la liquidez en la cadena de bloques.
1. Tokenizar un activo financiero conocido
El primer paso no suele ser “comprar criptomonedas”, sino convertir un instrumento financiero conocido a un formato compatible con la tecnología blockchain. Los fondos del mercado monetario tokenizados y los productos del Tesoro estadounidense tokenizados son ejemplos importantes, ya que proporcionan a las instituciones un activo en la cadena de bloques con una exposición subyacente reconocible.
En agosto de 2026, BlackRock anunció el acceso tokenizado a determinadas clases de acciones de fondos del mercado monetario Institutional Cash Series en Europa mediante la plataforma de tokenización de activos Kinexys de JP Morgan, con tokens digitales acuñados en Ethereum para inversores elegibles. El anuncio oficial describe estos tokens como representaciones digitales de estrategias de fondos del mercado monetario reguladas existentes, en lugar de un reemplazo de la estructura legal subyacente. Consulte el anuncio de BlackRock sobre fondos de efectivo institucionales tokenizados .
2. Restringir el acceso cuando así lo exijan las normas o los términos del producto.
Las cadenas de bloques públicas son accesibles para todos, pero eso no significa que todos los activos institucionales estén disponibles para cualquier billetera. Un contrato de token o un agente de transferencia puede restringir quién puede poseer o transferir un token. Una plataforma de pago puede requerir verificaciones de identidad. Un mercado también puede limitar las contrapartes a instituciones aprobadas.
Un claro ejemplo de 2026 es la integración entre Securitize y Uniswap Labs para el fondo BUIDL de BlackRock. Securitize indicó que los inversores participantes de BUIDL están precalificados e incluidos en la lista blanca, mientras que la negociación utiliza el marco RFQ de UniswapX para solicitar cotizaciones competitivas a los suscriptores aprobados. La liquidación se realiza de forma atómica en la cadena de bloques. El anuncio principal está disponible en el comunicado de Securitize sobre la integración de BUIDL y UniswapX .
Este es un modelo importante que los principiantes deben reconocer: la transacción de blockchain puede ser descentralizada y programable, pero el acceso al activo y a las contrapartes aún puede estar sujeto a permisos.
3. Utilice sistemas de solicitud de cotización, pools o rutas directas de acuñación y canje.
La liquidez institucional no tiene por qué provenir de un único y gigantesco mercado de mercados de activos público. Existen al menos tres vías prácticas.
Fondos de liquidez AMM: los activos se encuentran en un contrato inteligente y una función de precios determina los swaps. Las instituciones pueden utilizarlos cuando el activo es libremente transferible y el fondo tiene una profundidad aceptable.
Liquidez RFQ: los creadores de mercado autorizados envían cotizaciones para una operación específica. Esto puede reducir la fuga de información y se adapta mejor a órdenes grandes o que requieren cumplimiento normativo que simplemente cruzar una bolsa pública.
Liquidez primaria mediante emisión y reembolso: los inversores intercambian efectivo o stablecoins por participaciones tokenizadas en el fondo, o bien reembolsan el token a la estructura subyacente. Esto puede estabilizar los precios del mercado secundario cuando el proceso es rápido y fiable.
La iniciativa Nexus de Ondo ilustra la tercera vía. Ondo describe Nexus como una infraestructura destinada a proporcionar liquidez instantánea para productos de tesorería tokenizados de terceros, utilizando las capacidades de emisión y reembolso de OUSG y activos de múltiples gestores importantes. Consulte la introducción oficial de Ondo a Nexus .
4. Mantener los flujos de trabajo de custodia y garantías compatibles con los controles institucionales.
Un banco o gestor de activos no suele considerar la gestión de activos clave como algo secundario. Por lo tanto, las finanzas descentralizadas institucionales (DeFi) suelen separar la negociación de la custodia. El activo puede permanecer en manos de un custodio regulado, mientras que una plataforma de negociación lo reconoce como garantía.
En abril de 2026, OKX, BlackRock y Standard Chartered anunciaron un marco que permitía a los clientes institucionales elegibles usar BUIDL como garantía mientras el activo permanecía bajo custodia fuera de la bolsa con Standard Chartered. Si bien no se trata de un fondo de liquidez en el sentido estricto de los creadores de mercado automatizados (AMM), este enfoque muestra la tendencia institucional más amplia: los activos tokenizados se vuelven utilizables en los flujos de trabajo de negociación digital sin obligar a las empresas a transferir el activo a una billetera de la bolsa. Los detalles se encuentran en el comunicado oficial de Securitize sobre el marco de garantía .
5. Liquidar en la cadena de bloques y conciliar con los registros tradicionales.
El atractivo de la liquidación mediante blockchain reside en la posibilidad de coordinar la transferencia de activos y el pago mediante software. La liquidación atómica implica que ambas partes se completan simultáneamente o ninguna, lo que reduce el tiempo durante el cual una parte ha entregado el pago mientras que la otra no. Sin embargo, las instituciones aún necesitan mantener sincronizados con el estado de la blockchain los registros contables, de propiedad legal, las operaciones corporativas, las declaraciones fiscales y los libros internos.
Por ello, es mejor considerar las finanzas descentralizadas (DeFi) institucionales como un puente, más que como un reemplazo total de la infraestructura de mercado tradicional. El Proyecto Guardian, liderado por la Autoridad Monetaria de Singapur, ha incluido a instituciones financieras que prueban bonos, depósitos, fondos, divisas, préstamos garantizados, créditos y liquidez en el mercado secundario tokenizados. La lista de participantes y casos de uso puede consultarse en el anexo del Proyecto Guardian de la Autoridad Monetaria de Singapur .
¿Qué puede salir mal?
El primer error común es suponer que un activo tokenizado es económicamente idéntico al activo que aparece en pantalla. Los inversores deben verificar la titularidad legal, los derechos de reembolso, las restricciones de transferencia y quién mantiene el registro oficial de propiedad.
El segundo error consiste en centrarse únicamente en el rendimiento porcentual anual publicado. La rentabilidad institucional puede verse contrarrestada por el riesgo de los contratos inteligentes, la fragmentación de la liquidez, los diferenciales de los creadores de mercado, las comisiones de custodia, el riesgo de los préstamos puente, los retrasos en los reembolsos o las variaciones en el rendimiento de los bonos del Tesoro o los activos del mercado monetario subyacentes.
El tercer error consiste en considerar “onchain” como sinónimo de “sin permisos”. Como demuestra el ejemplo de BUIDL, una transacción onchain puede involucrar a titulares autorizados y creadores de mercado aprobados. Un producto puede utilizar la liquidación en blockchain pública, manteniendo el acceso estrictamente controlado.
El cuarto error consiste en confundir la liquidez secundaria con el reembolso garantizado. Un token puede negociarse en un pool o a través de creadores de mercado, pero estos canales pueden quedarse sin liquidez en momentos de tensión. Los derechos de reembolso primario, su momento y sus condiciones siguen siendo importantes.
Por último, no dé por sentado que la tecnología estandariza la regulación en todas las jurisdicciones. Los productos DeFi institucionales pueden tener diferentes reglas de elegibilidad, restricciones de transferencia, divulgaciones y tratamiento legal según el inversor y la ubicación. La documentación oficial del producto debe tener prioridad sobre los resúmenes en redes sociales o las etiquetas del panel de control.
Cómo comprobar si comprendes una estructura institucional de DeFi
Una buena autoevaluación consiste en explicar la transacción completa sin usar frases vagas como «la cadena de bloques se encarga de ello». Deberías poder identificar al inversor, al emisor o fondo del token, al custodio, al contrato inteligente, al creador de mercado o fondo de liquidez, al activo de liquidación y a la vía de reembolso.
Luego, pregúntese qué sucede en cuatro escenarios de fallo: el protocolo DeFi se detiene, el creador de mercado desaparece, el custodio deja de estar disponible o los reembolsos se limitan temporalmente. Si no puede determinar quién controla el activo y qué mecanismo legal o técnico se aplica en cada caso, aún no dispone de información suficiente para evaluar la estructura.
Esa es la lección central del DeFi institucional en 2026. Wall Street no se limita a inyectar dinero en fondos de liquidez anónimos. El modelo más duradero consiste en una conexión controlada entre productos financieros regulados y mercados programables en la cadena de bloques: los activos tokenizados ingresan a billeteras aprobadas, la liquidez se obtiene a través de fondos o redes RFQ, la custodia se separa cuando es necesario y la liquidación utiliza la infraestructura de la cadena de bloques, mientras que el cumplimiento normativo y la propiedad legal permanecen explícitos.
Fecha de la información: septiembre de 2026. La disponibilidad del producto, las jurisdicciones elegibles, las contrapartes, los rendimientos y las configuraciones del protocolo pueden cambiar. Este artículo tiene fines educativos y no constituye asesoramiento en materia de inversiones, legal ni fiscal.